Cyberversicherung in der Schweiz: was gilt, wenn KI mitspielt
· Aktualisiert am

Joaquín Trapero in Fachmann für künstliche Intelligenz und Datenschutz, Gründer von Nonimo.
Cyberpolicen wurden für Einbrecher im Netz geschrieben. Heute melden Firmen ihrem Broker aber auch Fälle ohne Einbrecher: eine Kundenliste im privaten Chatkonto, eine Überweisung auf Anweisung einer gefälschten Chefinnenstimme. Passt das noch in den Vertrag?
Diese Seite ordnet ein, was das Schweizer Versicherungsvertragsgesetz (VVG) seit der Revision, die am 1. Januar 2022 in Kraft trat, dazu vorgibt und was Sie Ihren Versicherer fragen sollten. Was das DSG selbst beim KI-Einsatz verlangt, steht im Leitfaden zum Datenschutzgesetz im Büroalltag mit KI.
Ob ein KI-Vorfall versichert ist, bestimmt der Begriff des versicherten Ereignisses in Ihren AVB. Das VVG setzt Grenzen: Leichte Fahrlässigkeit kürzt nichts, eine falsche Antwort im Antrag kann den Vertrag kosten. Klären Sie offene Punkte vor der Erneuerung schriftlich.
Was deckt eine Cyberversicherung in der Schweiz?
Eine Einheitspolice gibt es nicht. Der Schweizerische Versicherungsverband SVV zählt auf, was solche Verträge typischerweise bezahlen: Wiederherstellung von Systemen und Daten aus vorhandenen Backups, Ertragsausfall bei Betriebsunterbruch, Ansprüche Dritter, Rechtsverteidigung, Krisenkommunikation, Forensik und Unterstützung bei Erpressung.
Das KMU-Portal des SECO nennt zusätzlich präventive Beratung und betont, dass die Ausgestaltung von Geschäftstätigkeit und Risikoprofil abhängt. Verbreitet ist das Produkt noch nicht: Laut SVV-Mitteilung vom 3. September 2026 sind 72’000 Firmen versichert, rund 11,5 Prozent der Unternehmen.
Bei den Bussen bleibt der SVV-Text unscharf: Die Haftpflicht «kann» demnach «Bussgelder» abdecken, zugleich zählen «Bussen und Konventionalstrafen» zu dem, was oft nicht gedeckt ist. Meine Erwartung ohne eigene Zeile in den AVB: keine Deckung. Wen DSG-Bussen treffen, erklärt der Leitfaden zum DSG.
Die üblichen Bausteine und was Sie dazu nachlesen
Links die Aufzählung des SVV, rechts die Stelle, an der Policen sich unterscheiden.
| Baustein | Laut SVV typischerweise | Ihre Prüffrage an die AVB |
|---|---|---|
| Daten und Systeme | Wiederherstellung aus vorhandenen Backups; nicht der Wert endgültig verlorener Daten | Was gilt, wenn kein brauchbares Backup existiert? |
| Betriebsunterbruch | Gewinnausfall und Mehrkosten, um weiterzuarbeiten | Ab welcher Stunde zählt der Ausfall, und wie lange höchstens? |
| Haftpflicht | Ansprüche Dritter, etwa nach einer Datenschutzverletzung | Ist auch eine Verletzung ohne Angriff von aussen erfasst? |
| Hilfe im Ereignisfall | Rechtsverteidigung, Krisenkommunikation, Forensik | Gehört das zum Grundumfang, mit welcher Grenze je Posten? |
| Erpressung | Unterstützung bei Erpressungsversuchen; Lösegeld oft nicht | Ist Lösegeld ausgeschlossen oder als eigener Baustein wählbar? |
| Bussen | Unscharf: «kann» gedeckt sein, ist es oft aber nicht | Welche Bussen zahlt der Vertrag, falls überhaupt? |
Quelle: SVV, «Was ist eine Cyberversicherung und was deckt sie?» (7. Mai 2025); KMU-Portal des SECO, Abschnitt zur Cyberversicherung. Die rechte Spalte sind unsere Fragen.
Ist ein KI-Vorfall ein Cyberfall? Vier typische Lagen
Ob eine Police das Wort «künstliche Intelligenz» enthält, sagt wenig. Massgebend ist, was geschehen ist: ein Angriff, ein Betrug, ein Fehler im eigenen Haus oder eine falsche Auskunft an die Kundschaft. Mir scheint «Welcher Vertrag?» die erste Frage nach einem Vorfall, noch vor jener nach dem Betrag.
Die geführte Entscheidung unten sortiert grob vor. Liegen Personendaten in fremden Händen, prüfen Sie parallel, ob der EDÖB informiert werden muss; den Weg dorthin beschreibt der Leitfaden zur Meldung einer Datenpanne.
Ist dieser KI-Vorfall ein Cyberfall?
Zwei Fragen zu dem, was passiert ist.
Wer hat den Vorfall ausgelöst?
Wofür hat die Täterschaft KI eingesetzt?
Was ist geschehen?
Unsere Einordnung, keine Rechtsberatung; massgebend sind Ihre Police und Ihre AVB.
Deepfake-Anruf und Chef-Betrug: Welche Versicherung zahlt?
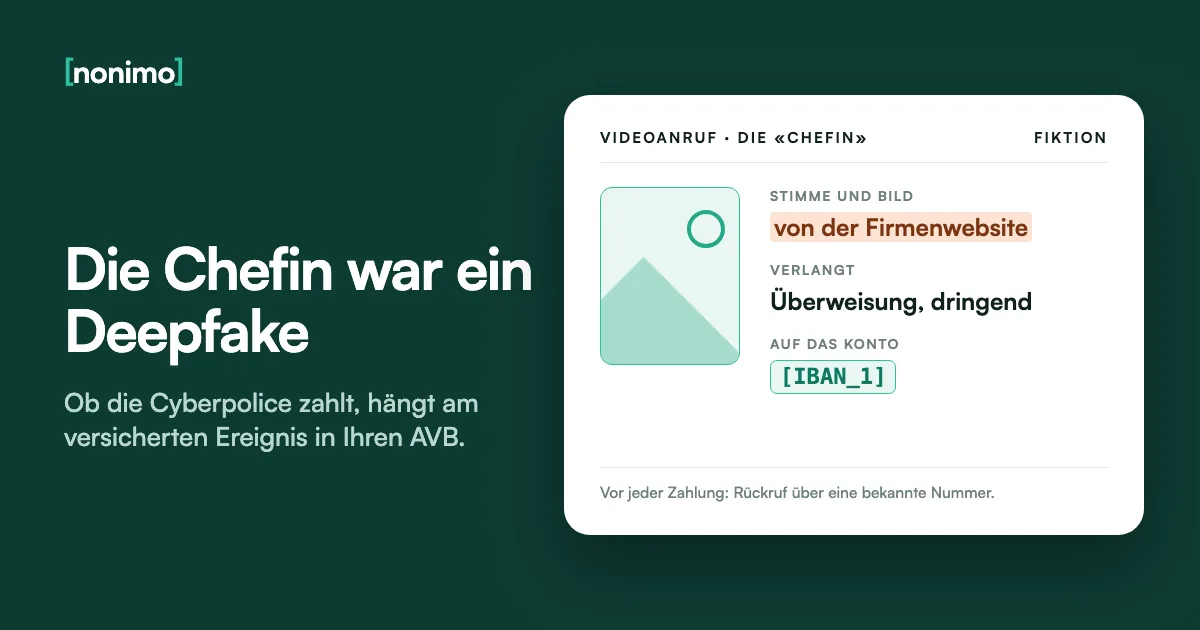
Das BACS beschreibt in seiner Kampagne vom 16. Oktober 2026, wie Betrüger Ton- und Bildaufnahmen von Firmenwebsites und Social Media nutzen: für persönlich wirkende Mails, gefälschte Stimmen und Deepfakes. Auf einfache Prüfungen wie das Zählen der Finger ist laut BACS kein Verlass mehr.
Das KMU-Portal des SECO nennt die Masche «Whaling (Fake President)»: Jemand gibt sich als Führungsperson aus und verlangt eine dringende, vertrauliche Überweisung. Für die Versicherung ist das heikel, weil kein System beschädigt wurde. Bezahlt hat eine Mitarbeiterin mit gültigem Zugang, getäuscht zwar, aber selbst.
Technisch lässt sich wenig dagegen tun, organisatorisch einiges. Mein Vorschlag: eine Rückrufpflicht über eine bekannte Nummer bei Zahlungen ab einem festen Betrag, festgehalten in jeder internen KI-Weisung, gleich neben der Liste der erlaubten Werkzeuge.
Ein Chef-Betrug in vier Schritten
Bei jedem Schritt eine Frage, die Sie dem Versicherer schriftlich stellen können. Die markierte Zeile betrifft das Geld.
| Schritt | Was geschieht | Ihre Frage |
|---|---|---|
| Vorbereitung | Stimmproben und Bilder aus Website und Social Media werden gesammelt | Zählt Täuschung ohne Eindringen ins Netz als versichertes Ereignis? |
| Kontakt | Anruf, Sprachnachricht oder Video mit der falschen Chefin | Gilt eine gefälschte Anweisung als Handlung Dritter, auch ohne Schadsoftware? |
| Überweisung | Eine Mitarbeiterin zahlt auf ein fremdes Konto | Ist der Vermögensschaden selbst gedeckt oder nur die Abklärung danach? Mit welcher Grenze? |
| Danach | Bank, Polizei, Versicherer werden informiert | Verlangt der Vertrag eine Strafanzeige oder eine Meldung innert Frist? |
Ablauf nach BACS, «KI im Berufsalltag: Chancen nutzen, Daten schützen» (16. Oktober 2026), und KMU-Portal des SECO; die Fragen sind unsere Vorschläge.
Kundendaten im KI-Chat: grobe Fahrlässigkeit nach Art. 14 VVG
Häufiger ist der stille Fall. Flurina Casutt, Sachbearbeiterin bei der erfundenen Elektro Imhof GmbH in Brig, kopiert 180 Kundenadressen in ihr privates Chatkonto, um Doppelte zu finden. Das BACS nennt solches Verhalten «Oversharing». Wie die Liste vorher bereinigt würde, zeigt der Leitfaden zur Pseudonymisierung von Kundendaten.
Nach Art. 5 lit. h DSG kann eine Verletzung der Datensicherheit vorliegen, wenn Personendaten Unbefugten offengelegt werden. Ein Angreifer ist dafür nicht nötig. Ob die Police den Fall trägt, bestimmt aber ihr eigener Ereignisbegriff, nicht das DSG.
Kürzen darf der Versicherer wegen eines Fehlers von Mitarbeitenden nur eng: Art. 14 Abs. 3 VVG verlangt eine grobe Fahrlässigkeit der Firma selbst, bei Aufsicht oder Anstellung. Deshalb ist mir wichtig, dass eine datierte KI-Weisung samt Schulungsliste im Ordner liegt: Sie ist das wichtigste Papier.
Wer hat wie gehandelt?
Der Fall aus Brig in vier Varianten. Wählen Sie die passende.
Volle Leistung, soweit der Fall versichert ist. Leichte Fahrlässigkeit führt nach Art. 14 Abs. 4 VVG zu keiner Kürzung. Diese Regel darf der Vertrag nicht zu Ihren Ungunsten ändern.
Eine Kürzung ist schwer zu begründen. Art. 14 Abs. 3 VVG verlangt grobe Fahrlässigkeit der Firma bei Aufsicht oder Anstellung. Eine schriftliche Weisung und eine Schulungsliste sprechen dagegen; trifft die Firma höchstens leichte Fahrlässigkeit, gilt Abs. 4.
Kürzung im Verhältnis zum Verschulden der Firma möglich. Gab es weder Regeln noch Schulung, liegt der Vorwurf mangelhafter Aufsicht näher. Wie viel gekürzt wird, ist eine Frage des Einzelfalls.
Kürzung nach Art. 14 Abs. 2 VVG möglich. Handelt die Person, die die Firma führt, grob fahrlässig, wird ihr Verschulden direkt angerechnet. Manche Verträge verzichten auf diese Kürzung; fragen Sie danach.
Unsere Lesart von Art. 14 VVG (Stand 1. Januar 2024), keine Rechtsberatung. Wer im Betrieb als Organ oder Repräsentant der Firma gilt, kann die Rechnung verschieben.
Fragen zu KI im Antrag: die Anzeigepflicht nach Art. 4 bis 6 VVG
Fragt der Antrag nach KI-Diensten, Cloud-Konten oder Schulungen, gilt Art. 4 VVG. Sie teilen mit, was Sie wissen oder wissen müssen. Fragen in bestimmter, unzweideutiger Fassung werden als erheblich vermutet. Eine Pflicht, ungefragt zu berichten, kennt das Gesetz nicht.
Eine falsche Antwort berechtigt den Versicherer nach Art. 6 VVG zur Kündigung, innert vier Wochen ab Kenntnis. Für Schäden, die mit der verschwiegenen Tatsache zusammenhängen, entfällt dann die Leistung; Bezahltes darf er zurückfordern. Art. 8 schliesst die Kündigung aus, etwa wenn die Tatsache vor dem Schaden weggefallen ist.
Schliesst ein Broker als Ihr Vertreter ab, zählt nach Art. 5 VVG auch sein Wissen. Mein Rat: die Antworten vor der Unterschrift Zeile für Zeile mit der Informatik abgleichen. Für Broker mit vielen solchen Dossiers gibt es die Seite Nonimo für Versicherungsbroker.
Wunschantwort oder belegbare Antwort
Drei erfundene Antragsfragen. Die rechte Spalte hält auch nach einem Schadenfall.
| Frage im Antrag (Beispiel) | Wunschantwort | Belegbare Antwort |
|---|---|---|
| Nutzen Mitarbeitende generative KI-Dienste? | Nein | Ja, über ein Firmenkonto; private Konten sind per Weisung vom [Datum] untersagt |
| Gelangen Personendaten in solche Dienste? | Nie | Nur nachdem Namen und Kontaktdaten durch Platzhalter ersetzt wurden; Ausnahmen werden festgehalten |
| Werden Mitarbeitende geschult? | Ja | Einmal jährlich, Teilnehmerliste vom [Datum] liegt bei |
Die Fragen sind erfunden, echte Bogen formulieren anders. Grundlage: Art. 4 bis 6 VVG, Stand 1. Januar 2024.
Neues KI-Werkzeug während der Laufzeit: Gefahrserhöhung und VVG-Schutz
Was im Antrag steht, gilt nicht für immer. Führt die Firma später eine wesentliche Gefahrserhöhung herbei, ist der Versicherer nach Art. 28 VVG für die Folgezeit nicht mehr gebunden. Wesentlich ist sie, wenn sich eine im Fragebogen festgehaltene Tatsache ändert.
Ein Beispiel: Im Antrag stand, Kundendaten gingen nicht in externe KI-Dienste. Ein Jahr später arbeitet das Team genau so. Ob und wie rasch Sie das melden, regelt nach Art. 28 Abs. 3 der Vertrag. Meine Empfehlung: diese Ziffer vor jeder Einführung lesen und im Zweifel eine kurze Meldung schicken.
Bei Obliegenheiten wie Backups, Updates oder Zwei-Faktor-Anmeldung hilft Art. 45 VVG: Ein vereinbarter Nachteil tritt nicht ein, wenn die Verletzung unverschuldet war oder Schaden und Leistung nicht beeinflusst hat. Welche Unterlagen das belegen, nennt die Mustervorlage für eine KI-Weisung.
Was der Vertrag nicht zu Ihren Ungunsten ändern darf
Die Regeln, die bei einem KI-Vorfall am ehesten zählen. Die markierte Zeile ist dispositiv.
| Regel | Inhalt | Halbzwingend nach Art. 98? |
|---|---|---|
| Art. 6 | Kündigung wegen falscher Antwort nur innert vier Wochen ab Kenntnis | Ja |
| Art. 14 Abs. 4 | Leichte Fahrlässigkeit: volle Leistung | Ja |
| Art. 14 Abs. 2 | Grobe Fahrlässigkeit: Kürzung nach Verschulden | Nein, der Vertrag darf abweichen, in beide Richtungen; manche verzichten auf die Kürzung |
| Art. 28 | Gefahrserhöhung nur bei festgehaltener Tatsache wesentlich | Ja |
| Art. 29 Abs. 2 | Obliegenheit ohne Einfluss auf den Schaden: Vertrag bleibt bindend | Ja |
| Art. 45 | Kein Nachteil bei unverschuldeter oder folgenloser Verletzung | Ja |
| Art. 35a | Ordentliche Kündigung auf Ende des dritten Jahres | Ja |
Quelle: VVG, SR 221.229.1, Art. 98, Stand 1. Januar 2024. Für professionelle Versicherungsnehmer gilt diese Tabelle nicht, siehe unten.
Dieses Netz fehlt bei professionellen Versicherungsnehmern: Nach Art. 98a VVG gelten die Art. 97 und 98 für sie nicht. Dazu zählen Unternehmen mit professionellem Risikomanagement und solche, die zwei von drei Grössen überschreiten, ebenso Finanzintermediäre nach dem Bankengesetz.
Professionell sind auch Vorsorgeeinrichtungen, Versicherungsunternehmen und öffentlich-rechtliche Körperschaften mit professionellem Risikomanagement, etwa eine Stadt mit eigener Risikostelle. Wie Gemeinden KI-Werkzeuge mit Daten ihrer Einwohnerinnen einsetzen, steht auf unserer Seite für Verwaltungen.
Für einen KI-Vorfall heisst das: Der Vertrag darf dann sogar bei leichter Fahrlässigkeit kürzen, etwa wenn jemand aus Versehen eine Kundenliste in einen Chat kopiert. Eine solche Firma sollte die Kürzungsklauseln Wort für Wort verhandeln, bevor sie die ersten KI-Lizenzen kauft.
Ist Ihre Firma ein professioneller Versicherungsnehmer?
Die drei Grössen aus Art. 98a Abs. 2 lit. g VVG. Haken Sie an, was Ihr letzter Abschluss überschreitet.
0 von 3 überschritten
Nach den Grössen nicht professionell. Prüfen Sie noch, ob Ihr Betrieb ein professionelles Risikomanagement führt (lit. f); dann gilt dasselbe wie bei zwei Grössen.
Professioneller Versicherungsnehmer nach lit. g. Die halbzwingenden Regeln des VVG schützen Sie nicht; lesen Sie Kürzungs- und Kündigungsklauseln ohne dieses Netz.
Quelle: Art. 98a Abs. 1 lit. b, Abs. 2 und 3 VVG. Gehört die Firma zu einer Gruppe mit Konzernrechnung, zählen die Zahlen der Gruppe.
Nach dem Vorfall: Meldung an Versicherer, EDÖB und BACS
Den Versicherer benachrichtigen Sie, sobald Sie vom Ereignis und Ihrem Anspruch wissen (Art. 38 VVG). Wer schuldhaft zu spät meldet, riskiert eine Kürzung um den Betrag, um den der Schaden bei rechtzeitiger Anzeige kleiner gewesen wäre.
Bei KI-Fällen heikel ist Art. 38b: Bevor der Schaden ermittelt ist, dürfen Sie ohne Zustimmung nichts verändern, was die Feststellung der Ursache erschwert, ausser zur Schadensminderung. Meine Faustregel lautet deshalb: erst den Chat sichern, dann das Löschen des ChatGPT-Verlaufs.
Den EDÖB betrifft nur ein voraussichtlich hohes Risiko für die Betroffenen (Art. 24 DSG). Das BACS verlangt eine Meldung innert 24 Stunden nur von Betreiberinnen kritischer Infrastrukturen und Behörden, etwa Energieversorgern oder Gemeindeverwaltungen, und nur nach einem Cyberangriff. Eine unbedachte Eingabe in einen Chat ist kein Angriff.
Die ersten Schritte nach einem KI-Vorfall
Links, was Sie selbst tun; rechts, wer informiert wird.
Im Betrieb
1. Festhalten: was eingegeben wurde, wann, von welchem Konto2. Weisungen des Versicherers einholen und befolgen (Art. 38a VVG)3. Löschen und aufräumen erst mit Zustimmung oder zur Schadensminderung (Art. 38b VVG)Nach aussen
Versicherer: sobald Ereignis und Anspruch bekannt sind (Art. 38 VVG)EDÖB: bei voraussichtlich hohem Risiko, so rasch als möglich (Art. 24 DSG)BACS: nur kritische Infrastruktur nach einem Cyberangriff, innert 24 StundenQuellen: VVG Art. 38 bis 38b; DSG Art. 24; BACS und Bundesrat zur Meldepflicht, in Kraft seit 1. April 2025.
Cyberversicherung erneuern: Fragen an Versicherer oder Broker
Vor der Erneuerung ist der Spielraum am grössten. Ordentlich kündbar ist der Vertrag nach Art. 35a VVG auf das Ende des dritten oder jedes folgenden Jahres, mit drei Monaten Frist. Einen neuen Vertrag können Sie nach Art. 2a innert 14 Tagen widerrufen.
Mir wäre lieber, dem Versicherer wenige, genaue Fragen schriftlich zu stellen und auf Antworten mit Ziffer und AVB-Stand zu bestehen, statt Prospekte zu vergleichen. Ob ein Firmenkonto bei OpenAI die Lage ändert, beantwortet der Leitfaden zu Firmen- und Privatkonten bei ChatGPT.
Fragen an Ihren Versicherer vor der Erneuerung
Haken Sie an, was auf Ihren Betrieb zutrifft. Darunter erscheinen die passenden Fragen.
0 von 6
Noch nichts angehakt. Schon eine Frage mit schriftlicher Antwort hilft im Schadenfall.
Schicken Sie die Fragen per Mail und bitten Sie um Antwort mit Ziffer und Stand der AVB.
Unsere Vorschläge; ob und wo Ihr Vertrag das regelt, steht nur in Police und AVB.
Bevor die Police zahlen muss: Kundennamen gar nicht erst im Prompt
Die beste Antwort auf die Deckungsfrage ist der Fall, der nicht entsteht. Mir liegt darum diese Reihenfolge am nächsten: erst der Platzhalter im Prompt, dann die Police. Das BACS rät, vor jeder Eingabe sensible Daten zu prüfen und zu anonymisieren, Firmenversionen statt privater Konten zu nutzen und Mitarbeitende zu schulen.
Nonimo setzt bei der Eingabe an. Die App mit Browser-Erweiterung ersetzt auf Ihrem Computer Namen, E-Mail-Adressen, Telefonnummern, IBAN und AHV-Nummern durch Platzhalter. Kopieren Sie die Antwort zurück, steht jede Angabe wieder an ihrer Stelle.
Für den nächsten Fragebogen ist das eine Massnahme, die sich beschreiben lässt. Eine Police ersetzt sie nicht, und umgekehrt. Wie Prompt und Antwort dabei zusammenspielen, zeigt die Nonimo-Seite für Schweizer Firmen.
Eine Rückfrage an den Broker, wie der Chat sie sieht
Oben der Entwurf mit den markierten Angaben, unten der Text, der hinausgeht.
Formuliere eine Schadenmeldung: Flurina Casutt von der Elektro Imhof GmbH hat 180 Kundenadressen in ein privates Chatkonto kopiert. Rückfragen an f.casutt@example.ch oder +41 79 000 00 00.
Formuliere eine Schadenmeldung: [PERSON_1] von der [FIRMA_1] hat 180 Kundenadressen in ein privates Chatkonto kopiert. Rückfragen an [E-MAIL_1] oder [TELEFON_1].
Erfundene Angaben; example.ch ist eine Beispieldomain, die Nummer besteht aus Nullen. Für Dateien gibt es die Werkzeuge für Word, PDF und Excel, für eigene Schnittstellen das Gateway.
Was Ihr Versicherer im Einzelfall schuldet, steht in Ihrem Vertrag; im Streit klärt es eine Fachperson für Versicherungsrecht, nicht diese Seite.
Quellen
- Versicherungsvertragsgesetz (VVG), SR 221.229.1: Art. 2a, 4 bis 6, 8, 14, 28, 29, 35a, 38 bis 38b, 45, 97, 98 und 98a; revidiert in Kraft seit 1. Januar 2022.
- Datenschutzgesetz (DSG), SR 235.1: Art. 5 lit. h (Verletzung der Datensicherheit), Art. 24 (Meldung an den EDÖB).
- SVV, «Was ist eine Cyberversicherung und was deckt sie?»: übliche Bausteine und Ausnahmen, 7. Mai 2025.
- SVV, «Cyberversicherungen wachsen, doch bei KMU bleiben grosse Schutzlücken»: 72’000 Firmen, rund 11,5 Prozent, über 480’000 private Policen.
- KMU-Portal des SECO, «Cybersicherheit»: Whaling (Fake President), Inhalt einer Cyberversicherung, Prävention zuerst.
- BACS, «KI im Berufsalltag: Chancen nutzen, Daten schützen»: Oversharing, Deepfakes und CEO-Betrug, Empfehlungen, 16. Oktober 2026.
- BACS, Meldepflicht für Cyberangriffe: seit 1. April 2025, Meldung innert 24 Stunden.
- Bundesrat, «Meldepflicht für Cyberangriffe auf kritische Infrastrukturen gilt ab 1. April»: Inkraftsetzung, Medienmitteilung vom 7. März 2025.
Abgerufen am 10. November 2026.
Weitere Leitfäden
Häufige Fragen
Was deckt die Cyberversicherung ab?
Meist Eigenschäden, Haftpflicht und Hilfe im Ereignisfall. Der SVV nennt Wiederherstellung aus Backups, Ertragsausfall, Ansprüche Dritter, Rechtsverteidigung, Forensik und Krisenkommunikation. Lösegeld und endgültig verlorene Daten fehlen oft.
Welche Versicherung zahlt bei einem Cyberangriff?
In der Regel die Cyberversicherung, wenn der Angriff unter ihr versichertes Ereignis fällt. Betrug per gefälschter Anweisung oder eine falsche Beratung kann dagegen in einen anderen Vertrag gehören.
Zahlt die Police, wenn jemand Kundendaten in einen KI-Chat kopiert?
Nur wenn Ihre AVB solche Fälle ohne Angreifer erfassen. Nach dem DSG kann es eine Verletzung der Datensicherheit sein. Ob die Police das als versichertes Ereignis nennt, steht im Bedingungstext.
Muss ich im Antrag angeben, dass wir KI nutzen?
Ja, wenn der Fragebogen danach fragt. Dann muss die Antwort stimmen (Art. 4 VVG). Ungefragt müssen Sie nichts mitteilen, wohl aber spätere Änderungen, wenn der Vertrag das verlangt.
Ist eine Cyberversicherung für KMU sinnvoll?
Für viele ja, als Ergänzung zur Prävention. Das SECO nennt sie einen Teil der Sicherheitsstrategie, der Prävention nicht ersetzt. Laut SVV sind bei KMU noch erhebliche Lücken offen.
Ist eine Cyberversicherung für Privatpersonen sinnvoll?
Das hängt vom eigenen Risiko ab. Laut SVV gibt es inzwischen über 480'000 Policen für Privatpersonen. Diese Seite behandelt Firmenpolicen; private Produkte sind anders aufgebaut.
Wie viele Schweizer Firmen haben eine Cyberversicherung?
Laut SVV rund 72'000, etwa 11,5 Prozent der Unternehmen. Das meldete der Verband am 3. September 2026. Bei Grosskonzernen ist es weit mehr als die Hälfte.
Kann ich eine Cyberversicherung kündigen?
Ja, auf das Ende des dritten oder jedes folgenden Jahres. Nach Art. 35a VVG gilt eine Frist von drei Monaten, auch bei längerer Laufzeit. Einen neuen Vertrag widerrufen Sie innert 14 Tagen.