Qué cubre un seguro de ciberriesgos en España y qué no
· Actualizado el

Joaquín Trapero in Experto en inteligencia artificial y privacidad, y fundador de Nonimo.
Si estás mirando un seguro de ciberriesgos, supongo que te lo han vendido como algo que cubre «todo lo digital» y quieres saber qué se queda fuera. Me fío poco del folleto: lo que separa una póliza de otra está en lo que excluye y en lo que te obliga a hacer.
Aquí tienes lo que dicen ocho documentos públicos de siete aseguradoras que venden este seguro en España, abiertos el 7 de noviembre de 2026, y cómo comparar dos ofertas. Si aún tienes pendiente el papel previo, mira qué contestar en el cuestionario de ciberriesgos.
Cubre tres cosas: la respuesta de urgencia al incidente, tus propias pérdidas y lo que te reclamen terceros. Cada póliza lo recorta a su manera con exclusiones, sublímites y franquicias.
El RGPD no te obliga a contratarlo. Que cubra una multa de la AEPD depende de cómo esté redactada tu póliza, y ninguno de los ocho documentos menciona la inteligencia artificial.
Qué cubre un seguro de ciberriesgos: los tres bloques de la póliza
Todos los documentos se ordenan casi igual, aunque con nombres distintos: respuesta a incidentes, daños propios y responsabilidad civil. Al contratar se mira el capital. Yo miraría primero quién descuelga el teléfono, porque es lo que vas a usar en la primera hora de una brecha.
Después vendría la recuperación. Si guardas expedientes con nombre, DNI e IBAN, recuperar esos datos es lo que te permite seguir trabajando.
Qué paga cada bloque y en qué fijarte
| Bloque | Qué suele pagar | En qué fijarte |
|---|---|---|
| Respuesta a incidentes | Peritos, abogados, comunicación y avisos a afectados y autoridad | Quién contesta y a qué hora. Hiscox avisa de que no garantiza la capacidad ni el servicio de su panel de expertos |
| Daños propios | Recuperar datos y sistemas, equipos, parón del negocio y extorsión | Sublímites y horas de espera. En Hiscox, la pérdida de beneficios solo aplica si la tienes contratada |
| Responsabilidad civil | Indemnizar a terceros y gastos de defensa | Dónde responde y ante qué tribunales. Generali lo reparte en privacidad, seguridad en la red y medios en línea |
Elaboración propia con los documentos de Hiscox y Generali, y con los de Occident, Telefónica Seguros y Zurich para la estructura. Solo el de Zurich son condiciones generales completas; los demás son resúmenes o fichas.
Ransomware, brecha o fraude: qué cubre el ciberseguro según lo que te pase
La lista de coberturas se entiende mejor con un caso delante. Elige el tuyo y verás qué dicen los documentos y qué buscar en tu póliza. Si ya te ha pasado, deja esto para luego y empieza por qué hacer ante una brecha de seguridad.
¿Qué te ha pasado?
Ransomware o extorsión. Occident y Telefónica Seguros nombran la extorsión cibernética, Hiscox reembolsa los gastos y Zurich la pone con sublímite. Generali paga restaurar datos y software, pero excluye cualquier pago de rescate.
Yo preguntaría una cosa: ¿pagáis la gestión, el rescate o las dos? Occident pide además aviso inmediato por escrito a la aseguradora y a la policía.
Un fichero enviado a quien no era. La AEPD lo cita entre las brechas frecuentes. Hiscox incluye el error humano entre los incidentes, y Generali habla del descuido o la imprudencia de quien trabaja con los sistemas.
Busca cómo define «incidente» el condicionado de tu oferta, porque el resumen no llega a ese detalle.
Un empleado pega un expediente en una IA. Ningún documento lo nombra. Hiscox excluye la recogida o el tratamiento no autorizado de datos, y Zurich y Telefónica Seguros atan las sanciones a un incidente. No daría por hecha la cobertura: pregúntalo por escrito.
Una transferencia a un estafador. Hiscox excluye las transferencias de dinero salvo lo que entra en fraude tecnológico, con un máximo de 60 días naturales por periodo. Telefónica Seguros cubre el fraude por transferencia de fondos, Generali los fondos sustraídos por un ciberdelito y Zurich la ingeniería social, con sublímite.
Pide esa cifra antes de firmar.
Se cae tu proveedor. Hiscox, Generali, Zurich y Telefónica Seguros excluyen, cada una a su manera, los fallos de infraestructura ajena, como la luz o internet. Un ciberataque a tu proveedor tecnológico es otra cosa: Hiscox lo vende como cobertura opcional, y Generali menciona la falta de disponibilidad de tu proveedor de servicios en el parón. Pregunta si tu proveedor entra en esa definición.
Resumen de los documentos citados en las fuentes, que no sustituyen al condicionado de tu póliza. La pregunta de cada caso es mía.
¿Es obligatorio el seguro cyber en España?
El RGPD no te obliga a contratarlo: su artículo 32 pide medidas técnicas y organizativas adecuadas al riesgo, y ese reglamento no habla de tener una póliza de este tipo.
Para el resto está el Registro de Seguros Obligatorios, que lleva el Consorcio de Compensación de Seguros y se filtra por actividad y territorio. Es informativo, pero es donde lo comprobaría. Esta guía no lo ha recorrido sector por sector, así que mira el tuyo.
También te lo puede exigir un cliente o un pliego. Si trabajas para una administración, tus exigencias vienen por otro lado, y las trato en la guía de la IA en los ayuntamientos. Compruébalo así:
¿Tienes que contratarlo?
¿Tu actividad aparece en el Registro de Seguros Obligatorios con un seguro que incluya estos riesgos?
¿Un cliente, un pliego o un contrato te lo exige?
¿Guardas datos de clientes que no te puedes permitir perder ni enseñar?
Registro de Seguros Obligatorios del Consorcio y artículo 32 del RGPD. Las recomendaciones son mías y orientan, no sustituyen al análisis de tu caso.
Exclusiones del seguro de ciberriesgos: las que más se repiten
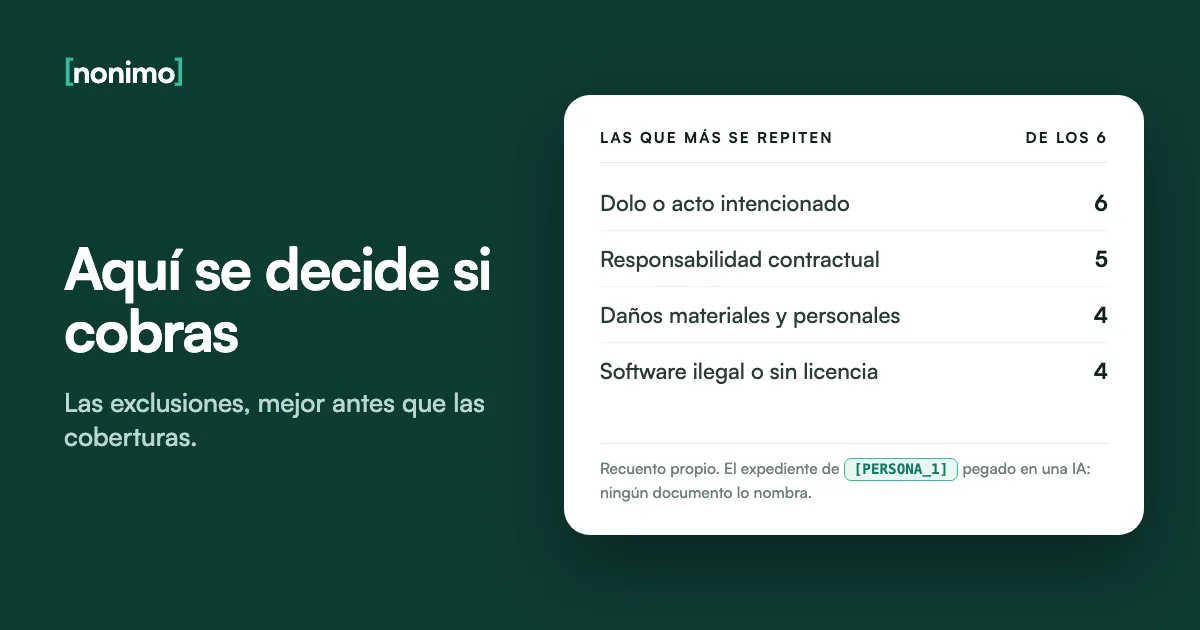
La Ley de Contrato de Seguro dice en su artículo 3 que las cláusulas limitativas se destacarán de modo especial y deberán aceptarse por escrito. Yo leería las exclusiones antes que las coberturas, porque ahí se decide si cobras.
Seis de los ocho documentos las enumeran; las fichas de Berkley y de Chubb no traen ninguna. Que una exclusión salga en pocos no quiere decir que los demás la cubran: quizá solo aparece en el condicionado.
Cuántas veces aparece cada exclusión
| Exclusión | De los 6 | Qué significa el día del problema |
|---|---|---|
| Dolo o acto intencionado | 6 | Si alguien de dentro lo provoca a propósito, puede no haber cobertura |
| Responsabilidad contractual | 5 | Lo que prometiste a un cliente por contrato se puede quedar fuera |
| Daños materiales y personales | 4 | El edificio y las lesiones quedan fuera de esta póliza |
| Software ilegal o sin licencia | 4 | Una licencia que no tienes le da un argumento a la aseguradora |
| Fallo de infraestructuras ajenas | 4 | Si cae la luz o internet, puede no ser tu siniestro |
| Hechos ya conocidos | 3 | La brecha que ya sabías que tenías no entra |
| Guerra u operación cibernética | 3 | Cada documento lo redacta distinto: mira el matiz de abajo |
Recuento propio sobre Hiscox, Occident, Seguros Catalana Occidente, Generali, Telefónica Seguros y Zurich. Telefónica las pone como restricciones y limita lo intencionado a los altos directivos.
Hay tres que merecen doble lectura, porque cambian mucho de una compañía a otra y se entienden mal. Toca cada una. La del dolo es la razón por la que tendría firmada una política de uso de IA: ayuda a separar un error de un acto deliberado.
Tres exclusiones con letra pequeña
Infraestructura que no controlas. Hiscox nombra a los proveedores de internet, el sistema de nombres de dominio, las autoridades de certificación y las redes de distribución de contenido. Zurich cita los fallos eléctricos y de telecomunicaciones. Si se cae tu programa de nóminas en la nube, pregunta si entra, porque estas cláusulas hablan de internet y suministros, no de tu proveedor.
Guerra. Zurich excluye la guerra y el terrorismo cinéticos y aclara que eso no alcanza al ciberterrorismo. Hiscox excluye la guerra u operación cibernética, sin esa salvedad. Generali dice guerra y terrorismo, a secas. Son tres alcances distintos bajo una palabra parecida.
Dolo. Occident lo extiende a la culpa grave de tomador, asegurado y quienes dependan de ellos. Zurich llega a los actos manifiestamente imprudentes y al empleado en connivencia con un alto cargo. El artículo 19 de la ley dice que el asegurador paga «salvo» que el siniestro venga de la mala fe del asegurado. Cómo casa eso con cada cláusula es pregunta para un abogado.
Exclusiones de cada documento y artículo 19 de la Ley de Contrato de Seguro.
¿Cubre un ciberseguro las multas de la AEPD y del RGPD?
Cinco de los ocho parten de excluir multas y sanciones, y la diferencia está en la excepción. Mira la fecha del tuyo: con la misma clave de entidad, el documento de 2022 excluye la sanción y el de 2024 la exceptúa. Busca en la tuya alguna de estas frases:
¿Qué pone en tu póliza?
Multas excluidas, sin excepción. Es el documento de 2022 de Seguros Catalana Occidente. Si la tuya dice esto, pregunta por escrito si alguna sanción de la AEPD queda cubierta.
Excepción para protección de datos. Hiscox y Occident excluyen las multas, salvo las de protección de datos. Hiscox lo sitúa junto a las reclamaciones derivadas de un incidente cubierto, así que pide la cláusula completa.
Solo si es asegurable. Generali excluye las multas que no sean asegurables por ley. Zurich pide lo mismo y añade que el incumplimiento sea involuntario. La ficha de Chubb, de 2021, habla de multas «cuando sean asegurables por ley». Ninguno de los tres aclara ahí cuándo lo son.
Solo con un incidente. Telefónica Seguros nombra a la AEPD, NIS2 y DORA, pero para sanciones que sean resultado directo de un incidente cibernético. Zurich también exige que la investigación resulte de un incidente. Tal como está escrito, una sanción por otro motivo no entra.
Lectura propia de los documentos citados en las fuentes. La ficha de Berkley menciona investigaciones y sanciones de la Agencia de Protección de Datos, sin detallar condiciones.
Qué significa «asegurable por ley» no lo aclaran estos documentos, y esta guía no lo resuelve: es una pregunta para tu abogado. EIOPA recogía en 2018 que las entidades encuestadas no tenían claro si las multas del RGPD serían asegurables. Pregúntalo por escrito antes de firmar.
Yo tampoco contrataría solo por esta casilla. De las brechas notificadas a la AEPD en 2025, muy pocas pasaron a investigación, y la nota no dice cuántas acabaron en sanción. La sanción del Reglamento de IA es otro asunto: aquí hablo solo de protección de datos.
Brechas notificadas a la AEPD en 2025
AEPD, nota de prensa de 23 de enero de 2026. Las barras son sobre el total: 11 de 2.765 es el 0,4 %. El 80 % de las notificaciones vino del sector privado. Entre las causas frecuentes cita los envíos a destinatarios incorrectos y mostrar datos por error.
Seguro ciber y uso de IA: qué dicen las pólizas españolas
Nada. Ninguno de los ocho documentos menciona la inteligencia artificial, ni para cubrirla ni para excluirla, aunque siete son resúmenes y tu condicionado puede decir más. No leería ese silencio como una cobertura. Para declarar algo en el cuestionario hay que saber antes qué hace Gemini con tus datos, o la herramienta que uses.
Y cambia mucho de una a otra: en Claude conviven cuatro plazos de conservación.
Una aplicación propia que llama a un modelo por API tiene además otras salidas, como los registros, que cuento en la fuga de datos con IA. Estas tres situaciones son las que le plantearía a un corredor:
Tres usos de la IA frente a la póliza
| Situación | Qué dicen los documentos | Lo que haría |
|---|---|---|
| Un empleado pega un expediente en un chat | Ningún documento lo nombra. Hiscox excluye el tratamiento no autorizado de datos, sin decir si alcanza a este caso | No contar con la póliza y evitar que el dato salga |
| Roban la cuenta de la herramienta de IA | Nada específico: depende de cómo se defina el incidente | Preguntar por escrito si esa cuenta entra |
| Tu proveedor de IA sufre un ataque | Hiscox ofrece, si la contratas, la cobertura de proveedor tecnológico, según su definición | Preguntar si tu proveedor de IA cabe ahí |
Lectura propia. No son casos resueltos por una aseguradora ni por un tribunal. La AEPD, en su decálogo de enero de 2026, pide no subir a la IA datos personales ni datos confidenciales de clientes.
Franquicia, sublímite y tiempo de espera en una póliza ciber
Tres mecanismos reducen lo que cobras. La franquicia se descuenta, el sublímite pone un tope por garantía dentro del límite general y el tiempo de espera deja sin pagar las primeras horas de parón. Generali deja claro que la franquicia también se puede medir en tiempo.
En la tabla de Zurich van con sublímite la ciberextorsión, las tres modalidades de fraude y las publicaciones en internet, entre otras. Si compras para varias sociedades o una organización con varias sedes, pediría las tres cifras por cada una. Pon aquí las tuyas:
Lo que cobrarías con tus cifras
Los números que ves son un ejemplo inventado: cámbialos por los de tu oferta.
Las cifras de partida son un ejemplo inventado, de ninguna póliza real, salvo las 10 horas, que son el tiempo de retención de Telefónica Seguros. La franquicia se resta antes de aplicar el sublímite, como en Zurich, donde los sublímites van «en exceso de la franquicia»; tu póliza puede hacerlo de otra manera. Al parón no se le aplican aquí franquicia ni sublímite. La cuenta se hace en tu navegador.
Comparativa de pólizas de ciberriesgos: retroactividad y ámbito
Una brecha suele descubrirse tarde, así que importa cuándo tuvo que ocurrir. El artículo 73 de la Ley de Contrato de Seguro admite limitar la responsabilidad civil de dos formas: reclamaciones durante al menos un año tras terminar el contrato, o solo durante la vigencia, si alcanza al menos un año hacia atrás.
Si tienes un solo cliente fuera de España, empezaría por la columna del ámbito. Y si cambias de compañía, preguntaría antes de firmar qué pasa con los meses anteriores. Y no mezcles relojes: cuándo se tiene constancia de una brecha cuenta ante la AEPD; ante la aseguradora manda lo que su póliza llame «descubierto».
Seis documentos, cuatro casillas
| Documento | Sanción de datos | Extorsión o rescate | Ámbito | En el tiempo |
|---|---|---|---|---|
| Hiscox, 11/2024 | Exceptuada | Reembolsa gastos | España, Europa o mundo salvo EE. UU. y Canadá; reclamaciones también en todo el mundo, según lo que contrates | Incidente descubierto y notificado en el periodo |
| Occident, 11/2024 | Exceptuada | Cubierta | Mundo, con tribunales españoles o andorranos | No lo detalla |
| Catalana Occidente, 05/2022 | Excluida | Cubierta | Lugares de la actividad y tribunales españoles | No lo detalla |
| Generali, 11/2022 | Si es asegurable | Rescate excluido | Mundo salvo EE. UU., Canadá y países sancionados por la OFAC | Fecha de retroactividad pactada |
| Zurich, 01/2024 | Si es involuntario y asegurable | Con sublímite | Mundo salvo EE. UU. y Canadá | Retroactividad ilimitada; reclamado y notificado en el periodo |
| Telefónica Seguros, 10/2025 | Si resulta de un incidente | Cubierta | Solo reclamaciones y pérdidas en España | Descubierto y notificado en la vigencia |
Fechas de cada fichero. Las fichas de W. R. Berkley (02/2021) y Chubb (10/2021) no entran: anuncian coberturas, sin exclusiones. Las dos dicen ámbito mundial. Para compararlas, pide su documento de información.
Obligaciones del asegurado: copias, cuestionario y plazos
Zurich te obliga a mantener la seguridad al nivel declarado en el cuestionario y a comprobar cada 30 días como mínimo que las copias se recuperan. Además excluye no hacer caso de forma reiterada a las recomendaciones de actualización. Yo pondría todo esto en el calendario el día de la firma.
El cuestionario pesa todo el año. La ley te obliga a declarar lo que te pregunten (artículo 10) y a comunicar lo que agrave el riesgo (artículo 11). Guarda copia fechada de lo que firmas; las respuestas modelo están en la guía del cuestionario.
Los plazos que corren durante la póliza
| Plazo | Qué pasa | De dónde sale |
|---|---|---|
| Lo antes posible | Avisar al gestor de incidentes | Telefónica Seguros |
| 10 horas | Parón que no se indemniza | Telefónica Seguros |
| 72 horas | Notificar la brecha a la AEPD, si hay que hacerlo | Artículo 33 del RGPD |
| 7 días | Declarar el siniestro desde que lo conoces, salvo que la póliza dé más | Artículo 16 de la ley; Hiscox, Occident y Generali |
| 30 días | Comprobar que las copias se recuperan | Zurich |
| 40 días | Desde que recibe la declaración, pagar el importe mínimo de lo que pueda deber | Artículo 18 de la ley |
| 3 meses | Sin cumplir desde el siniestro, entra en mora | Artículo 20 de la ley |
Ley de Contrato de Seguro y documentos de cada aseguradora. Si no declaras a tiempo, la aseguradora puede reclamarte los daños que le cause el retraso.
Cuánto cuesta un seguro de ciberriesgos para una pyme
No te voy a dar una horquilla. Ninguno de estos ocho documentos publica tarifa, y una cifra sin perfil ni capital no me serviría para decidir nada.
Lo que declaras cuenta: el artículo 10 de la ley habla de las circunstancias que influyen en la valoración del riesgo. Por eso pediría dos ofertas con el mismo capital y el mismo cuestionario, y desconfiaría de cualquier cifra de mercado sin fuente.
Qué dicen estos documentos sobre el precio
| Dónde se mira | Qué dice | Qué haría |
|---|---|---|
| Los ocho documentos | Ninguna tarifa | Pedir precio con mi caso, no buscarlo |
| Ficha de Chubb, 10/2021 | Las primas se escalan según el alcance de la cobertura y los límites | Comparar con el mismo capital y las mismas coberturas |
| Artículo 10 de la Ley de Contrato de Seguro | Hay que declarar lo que influya en la valoración del riesgo, según el cuestionario | Contestar lo mismo a las dos aseguradoras |
Documentos y ley. Las cifras que se ven por internet sin documento detrás no las uso aquí.
Documento de información del seguro: pídelo antes de firmar
Se llama documento de información sobre el producto de seguro, y lo impone el artículo 176 del Real Decreto-ley 3/2020. Tiene que ser breve, independiente, «preciso y no engañoso», e incluir las principales exclusiones. No compararía ninguna oferta sin él.
El Reglamento de Ejecución 2017/1469 fija el formato: dos páginas A4 y, excepcionalmente, tres. Por eso se comparan bien. Aun así, lee tu ejemplar: el de Catalana Occidente de 2022 hablaba de otra cosa en sus obligaciones. El otro papel clave lo rellenas tú, y es el cuestionario de ciberriesgos.
Por qué leer tu ejemplar, y los tres papeles que guardar
En «¿Cuáles son mis obligaciones?» pide avisar al organizador turístico y fecha la cancelación de la estancia o viaje. El apartado no da plazo para declarar un ataque.
Pide comunicar el daño en un plazo máximo de siete días y aviso inmediato en caso de extorsión.
| Papel | Quién lo escribe | Qué decide |
|---|---|---|
| Cuestionario | Tú | La prima y lo que te comprometes a mantener |
| Documento de información | La aseguradora | Qué se cubre y qué se excluye, en resumen |
| Condiciones particulares | La aseguradora, contigo | Capitales, sublímites, franquicias y retroactividad |
Documentos de Seguros Catalana Occidente (26 de mayo de 2022) y Occident (17 de noviembre de 2024), con la misma clave de entidad, C0468. Tabla de elaboración propia: se guardan los tres juntos.
Qué preguntar a tu corredor antes de contratar la póliza
Tu mediador debe decirte antes del contrato si asesora, cómo se comprueba su inscripción y cómo cobra (artículo 173). Si dice que asesora con análisis objetivo, tiene que basarse en un número suficiente de contratos del mercado (artículo 175). Esta guía no recomienda ninguna compañía: te da las preguntas.
Le pediría las respuestas por escrito, y me ahorraría decidir por quién me cae mejor. Si usa un chat para prepararlo, pídele también que la IA de su correduría no reciba tu nombre, tu DNI ni tu IBAN.
Las doce preguntas para comparar dos ofertas
Marca las que ya tengas por escrito.
0 de 12
Las que no tengas, pídelas antes de comparar precios. Sin esas respuestas, dos primas no se pueden poner una al lado de la otra.
Ya puedes comparar. Guarda las respuestas con la póliza.
Lista propia. Las tres primeras salen de los artículos 173, 175 y 176 del Real Decreto-ley 3/2020. Los registros se consultan en la web de la Dirección General de Seguros.
Contratar un seguro de ciberriesgos: por dónde empezaría
Una póliza paga después: la ley habla de 40 días para el importe mínimo y de mora a los tres meses. La valoraría por el teléfono de la primera hora y por la recuperación. Y me preguntaría qué es más probable, que te entren o que lo mandéis vosotros.
Si lo que temes es que te entren
- Pide dos ofertas con las doce preguntas
- Comprueba cada 30 días que las copias se recuperan
- Ten a mano el número de la primera hora
Si lo que temes es que lo mandéis vosotros
- Firma una política de uso de IA
- Forma a quien maneja datos de clientes
- Tapa los identificadores antes de pegar nada
La AEPD pide no subir a la IA datos personales ni datos confidenciales de clientes. En una gestoría, ese expediente suele ser una nómina con DNI y NUSS, y cómo usar la IA sin que salgan esos números se decide antes de pegar. Haría las dos cosas, porque ninguna sustituye a la otra.
Para esa parte, en tu propio ordenador, está Nonimo: tapa el DNI y el NUSS de una nómina antes de pegarla en un chat. Sin cuenta y sin que los datos de tus clientes salgan de tu equipo.
Todo esto es lectura de documentos públicos a 7 de noviembre de 2026: si tu siniestro entra o no lo dicen tu condicionado y, ante la duda, tu corredor, tu DPD o tu abogado.
Fuentes
- Ley 50/1980, de Contrato de Seguro, texto consolidado en el BOE. Artículos 3, 10, 11, 16, 18, 19, 20 y 73.
- Real Decreto-ley 3/2020, texto consolidado en el BOE. Artículos 173, 175 y 176: información del mediador, asesoramiento y documento de información.
- RGPD, referencia DOUE-L-2016-80807. Artículos 32, 33 y 83: medidas de seguridad, 72 horas y cuantías.
- Reglamento de Ejecución (UE) 2017/1469, texto en EUR-Lex. Artículo 3: dos páginas A4, tres como máximo.
- Consorcio de Compensación de Seguros, Registro de Seguros Obligatorios. Qué recoge, que es informativo y que se busca por actividad y territorio.
- EIOPA, Understanding Cyber Insurance, 2018, recuadro 1 (página 13 del PDF). Que no estaba claro si las multas del RGPD serían asegurables.
- AEPD, nota de prensa de 23 de enero de 2026 (las 2.765 notificaciones y las once investigadas) y decálogo sobre IA, 27 de enero de 2026.
- Hiscox, CyberClear 360°, fichero de 21 de noviembre de 2024. Coberturas, exclusiones, ámbito y siete días.
- Occident, Ciberriesgo empresas, 17 de noviembre de 2024, y Seguros Catalana Occidente, Ciberriesgos, copia del Colegio de Procuradores de Málaga, 26 de mayo de 2022.
- Generali, Riesgos Cibernéticos, fichero de 16 de noviembre de 2022. Rescate, franquicia, retroactividad y ámbito.
- Zurich, condiciones generales de Ciberprotección, fichero de 26 de enero de 2024. Sublímites, exclusiones, retroactividad y 30 días.
- Telefónica Seguros, Ciberseguro, edición 10/25. AEPD, NIS2 y DORA, 10 horas de retención y ámbito España.
- W. R. Berkley, Cyber Risk Protect, febrero de 2021, y Chubb, ficha de Cyber ERM, 10/21. Sanciones, primas y ámbito mundial.
- Dirección General de Seguros y Fondos de Pensiones, registros públicos. Dónde están los registros de entidades y distribuidores.
Consultadas el 7 de noviembre de 2026.
Preguntas frecuentes
¿Qué cubre un seguro de ciberriesgo?
La respuesta al incidente, tus propias pérdidas y las reclamaciones de terceros. Eso incluye peritos y abogados, recuperar datos, el parón del negocio y la defensa. Cada póliza lo recorta con exclusiones, sublímites y franquicias: mira esas tres.
¿Es obligatorio el seguro cyber en España?
El RGPD no obliga a contratarlo: pide medidas de seguridad, no una póliza. Para tu actividad, compruébalo en el Registro de Seguros Obligatorios del Consorcio, y mira si un cliente o una licitación te lo exige por contrato.
¿Cubre un ciberseguro las sanciones?
Depende de la redacción de cada póliza; los documentos consultados no coinciden. Unas excluyen toda multa y otras exceptúan las de protección de datos. Varias piden que venga de un incidente o que sea asegurable por ley.
¿Cuáles son las multas por incumplimiento del RGPD?
Hasta 20 millones de euros o el 4 % de la facturación mundial. Ese es el tramo alto del artículo 83. El otro llega a 10 millones o al 2 %, y en las empresas se aplica la cifra mayor.
¿Cuánto cuesta un seguro de ciberriesgos para una pyme?
Esta guía no da cifra: los documentos consultados no publican tarifa. Chubb dice que sus primas se escalan según cobertura y límites, así que pide dos ofertas con el mismo capital y el mismo cuestionario.
¿Hay seguro de ciberseguridad para particulares?
Los ocho documentos consultados no están pensados para particulares. Se dirigen a empresas, autónomos o actividad profesional, así que no sirven para decidir sobre tu ordenador de casa. Para un seguro personal, pide su documento de información y léelo igual.
¿En cuánto tiempo hay que avisar a la aseguradora?
En siete días como máximo, salvo que tu póliza dé más. Lo dice el artículo 16 de la Ley de Contrato de Seguro. Telefónica pide avisar lo antes posible, y Occident, aviso inmediato si hay extorsión cibernética.
¿Cubre el seguro que un empleado pegue datos en una IA?
No lo des por hecho: ninguno de los ocho documentos lo nombra. Hiscox excluye la recogida o el tratamiento no autorizado de datos. Pregúntalo por escrito a tu corredor y guarda la respuesta con la póliza.