Bankgeheimnis und KI: was Schweizer Banker eingeben dürfen
· Aktualisiert am

Joaquín Trapero in Fachmann für künstliche Intelligenz und Datenschutz, Gründer von Nonimo.
Die Kundenberaterin einer Regionalbank will die Verlängerung einer Hypothek begründen, der Analyst im Backoffice eine Reihe auffälliger Zahlungen beschreiben lassen. Mit einem KI-Chat dauert beides wenige Minuten. Im Text stehen aber Angaben, die das Bankengesetz unter Strafschutz stellt.
Diese Seite behandelt, was nur für Banken und Finanzinstitute gilt: Art. 47 BankG und die Vorgaben der FINMA. Für Anwältinnen, Ärzte und Treuhand gilt ein anderes Regime, das der Leitfaden zum Berufsgeheimnis nach Art. 321 StGB erklärt.
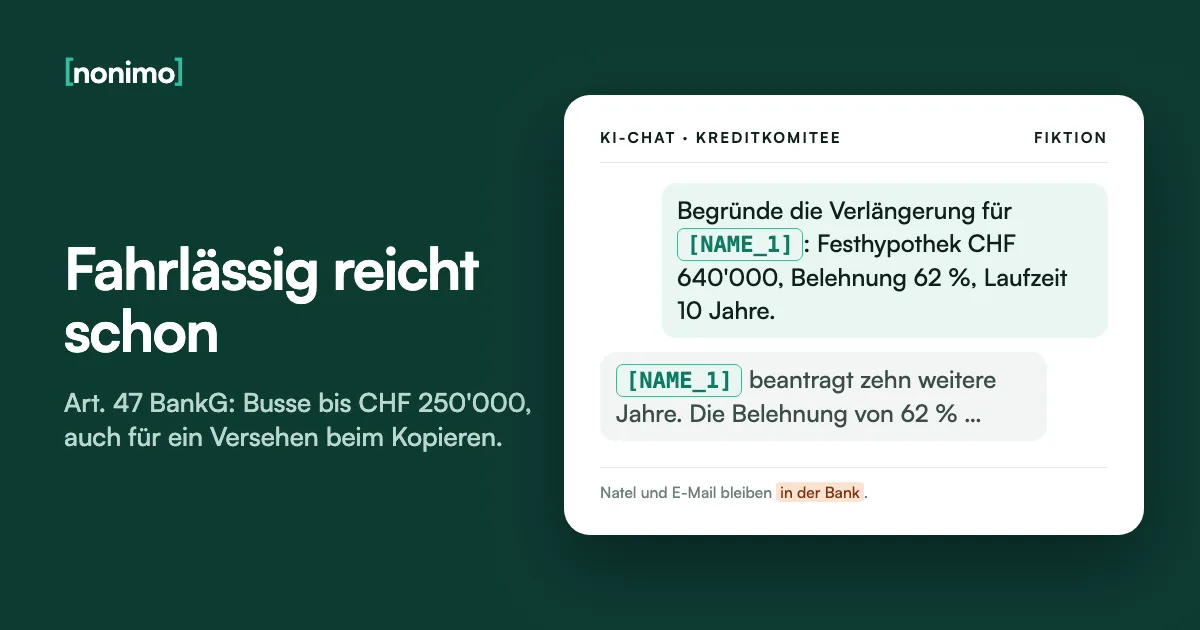
Das Bankgeheimnis gilt auch dann, wenn der Empfänger ein KI-Dienst ist. Art. 47 BankG bestraft schon fahrlässiges Offenbaren mit Busse bis CHF 250'000. Die FINMA erwartet für KI ein Inventar, klare Zuständigkeiten und Tests. Unbedenklich ist ein Prompt, aus dem sich keine Kundin mehr bestimmen lässt.
Hat die Schweiz noch ein Bankgeheimnis? Was Art. 47 BankG heute bestraft
Ja. Das Wort «Bankgeheimnis» steht zwar nirgends im Gesetz, Art. 47 BankG spricht von der Verletzung des Berufsgeheimnisses. Geschützt ist, was jemandem als Organ, Angestellter, Beauftragter oder Liquidator einer Bank anvertraut wurde oder was er in dieser Rolle wahrgenommen hat.
Wer vorsätzlich offenbart, riskiert bis drei Jahre Freiheitsstrafe oder eine Geldstrafe, mit Bereicherung bis fünf Jahre. Seit Juli 2015 trifft die Strafe auch jene, die ein ihnen verratenes Geheimnis weitererzählen oder ausnützen. Einen Strafantrag sieht der Artikel nicht vor, Verfolgung und Urteil liegen bei den Kantonen.
Für die Arbeit mit KI zählt Absatz 2 am meisten: Fahrlässigkeit genügt. Ich bedaure, dass genau diese Stelle am Arbeitsplatz unterschätzt wird, wenn eine Notiz schnell in einen Chat wandert. Was das konkret für Beraterinnen heisst, beschreibt unsere Seite für Banken und Vermögensverwalter.
Art. 47 BankG, Absatz für Absatz
Was der Artikel erfasst und welche Strafe er vorsieht. Markiert ist die Zeile, die beim Kopieren in einen Chat am ehesten greift.
| Absatz | Was erfasst ist | Folge |
|---|---|---|
| 1 lit. a | Organ, Angestellte, Beauftragte, Liquidatoren einer Bank, Organe und Angestellte der Prüfgesellschaft offenbaren vorsätzlich ein Geheimnis | Bis drei Jahre Freiheitsstrafe oder Geldstrafe |
| 1 lit. b | Jemand versucht, zu einer solchen Verletzung zu verleiten | Gleicher Rahmen |
| 1 lit. c | Ein verratenes Geheimnis wird weiterverbreitet oder ausgenützt | Gleicher Rahmen |
| 1bis | Die Tat nach lit. a oder c bringt einen Vermögensvorteil | Bis fünf Jahre Freiheitsstrafe oder Geldstrafe |
| 2 | Fahrlässiges Handeln | Busse bis CHF 250'000 |
| 4 | Ende der Anstellung oder Berufsausübung | Strafbarkeit bleibt bestehen |
| 5 | Zeugnis- und Auskunftspflichten gegenüber Behörden | Bleiben vorbehalten |
| 6 | Zuständigkeit | Kantone, nach den allgemeinen Regeln des StGB |
Quelle: Bankengesetz, SR 952.0, Art. 47, Stand 1. Oktober 2026; lit. c und Abs. 1bis gelten seit 1. Juli 2015. Abs. 3 ist aufgehoben.
Organe, Beauftragte, Prüfgesellschaft: wer zur Verschwiegenheit verpflichtet ist
Der Kreis reicht über die Schalterhalle hinaus. Organe sind Verwaltungsrat und Geschäftsleitung, Beauftragte sind Externe, die für die Bank arbeiten und dabei Kundendaten sehen, etwa eine Informatikfirma oder eine Übersetzerin. Derselbe Kreis ist bei Instituten mit Fintech-Bewilligung nach Art. 1b BankG erfasst.
Vermögensverwalter, Trustees, Fondsleitungen und Verwalter von Kollektivvermögen unterstehen dem Finanzinstitutsgesetz. Dessen Art. 69 ist nahezu gleich aufgebaut, mit derselben Busse bei Fahrlässigkeit. Weil Absatz 4 beider Normen über das Ende der Anstellung hinaus wirkt, bleibt auch die frühere Kundenberaterin gebunden.
Wie externe Dienstleister datenschutzrechtlich eingebunden werden, steht im Leitfaden zum Datenschutzgesetz im KI-Alltag. Die These, ein privat eröffnetes Chat-Konto mache den Anbieter zum Beauftragten der Bank, unterschreibe ich nicht. Er bleibt ein Dritter, und genau dorthin sollte kein Geheimnis gelangen.
Geheimnisträger nach Arbeitsort
Wählen Sie, wo jemand arbeitet. Markiert ist der Fall, der in keiner Rolle des Gesetzes vorkommt.
| Person | Rolle im Gesetz | Grundlage |
|---|---|---|
| Verwaltungsrat, Geschäftsleitung | Organ | Art. 47 Abs. 1 BankG |
| Kundenberaterin, Backoffice, Compliance | Angestellte | Art. 47 Abs. 1 BankG |
| Informatikfirma, Übersetzerin im Auftrag der Bank | Beauftragte | Art. 47 Abs. 1 BankG |
| Revisorin der Prüfgesellschaft | Organ oder Angestellte der Prüfgesellschaft | Art. 47 Abs. 1 BankG |
| Liquidator einer Bank | Liquidator | Art. 47 Abs. 1 BankG |
| Mitarbeitende eines Vermögensverwalters oder Trustees | Angestellte eines Finanzinstituts | Art. 69 Abs. 1 FINIG |
| Ehemalige Angestellte | Pflicht wirkt nach | Art. 47 Abs. 4 BankG, Art. 69 Abs. 4 FINIG |
| Anbieter eines privat genutzten KI-Chats | Keine; Dritter | Unsere Einordnung |
Quellen: Art. 47 BankG und Art. 69 FINIG, je Stand 1. Oktober 2026. Letzte Zeile: unsere Einordnung, keine Rechtsberatung.
Was fällt unter das Bankgeheimnis? Kundendaten, CID und Firmenkunden
Eine Liste geschützter Angaben enthält das Gesetz nicht. Es knüpft an das an, was der Bank anvertraut wird oder was sie dabei erfährt. Im Alltag sind das Saldi, Hypotheken, Zahlungen, Anlageprofile und Gesprächsnotizen.
In Banken heisst ein Teil davon CID, client identifying data. Der Begriff geht laut Leitfaden der Bankiervereinigung auf die FINMA und ihr inzwischen abgelöstes Rundschreiben 2008/21 zurück: Personendaten natürlicher Personen samt ihren Domizilgesellschaften und Trusts. Firmendaten sind kein CID, fallen aber grundsätzlich unter das Bankkundengeheimnis.
Heikel sind Drittpersonen. Den Ehemann einer Kundin schützt das Bankgeheimnis nur, wenn er selbst Kunde ist, das DSG dagegen immer. Ich achte trotzdem darauf, seinen Namen genauso zu ersetzen wie ihren. Wie schnell eine Kennnummer zur Person führt, zeigt der Leitfaden zur AHV-Nummer.
Ist dieser Kundentext CID?
Für eine Notiz, einen Brief oder eine Tabelle, bevor sie in einen Chat geht.
Betrifft der Text eine natürliche Person, auch über eine Domizilgesellschaft oder einen Trust?
Steht ein direktes Merkmal im Text: Name, Geburtsdatum, Adresse, IBAN, Konto- oder Depotnummer, AHV-Nummer, Natel, E-Mail?
Liesse sich die Person über den Zusammenhang erkennen, etwa über Wohngemeinde, Beruf, exakten Betrag oder ein Datum?
Unsere Einordnung nach Art. 47 BankG und dem Leitfaden «Umgang mit Daten im Geschäftsalltag» der Bankiervereinigung (Mai 2021, noch mit Verweisen auf das alte FINMA-Rundschreiben 2008/21); keine Rechtsberatung.
Kann jeder Bankmitarbeiter meinen Kontostand sehen? Need-to-know nach FINMA-RS 2023/1
Nein, jedenfalls nicht nach dem Willen der FINMA. Ihr Rundschreiben 2023/1 «Operationelle Risiken und Resilienz» gilt seit dem 1. Januar 2024 und löste das Rundschreiben 2008/21 ab. Dessen Anhang 3 zu elektronischen Kundendaten gibt es so nicht mehr, geregelt sind jetzt die kritischen Daten.
Welche Daten kritisch sind, bestimmt jede Bank selbst. Für sie gilt: Zugriff nur für Personen, die ihn für ihre Aufgabe benötigen, mit Autorisierungssystem und regelmässig überprüften Berechtigungen. In der Fussnote nennt die FINMA das Need-to-know- und das Least-Privilege-Prinzip. Banken der Aufsichtskategorien 4 und 5 sind von dieser Vorgabe ausgenommen.
Ich warne davor, einen Chat-Anbieter ohne Sorgfaltsprüfung, oft mit Servern im Ausland, in ein solches Berechtigungssystem einzubauen: Er passt nicht hinein. Wie eine allfällige Meldung an den EDÖB aussieht, beschreibt der Leitfaden zur Datenpanne.
Vier Vorgaben zu kritischen Daten und der Chat
Links das Rundschreiben, rechts, was daraus für einen Prompt folgt. An der markierten Zeile scheitert ein Prompt mit Kundendaten am ehesten.
| FINMA-RS 2023/1 | Was verlangt ist | Beim KI-Chat |
|---|---|---|
| Zugriff | Nur wer die Daten für seine Aufgabe braucht, mit Autorisierungssystem | Ein Anbieter ausserhalb der Bank hat keine Aufgabe, die Zugriff rechtfertigt |
| Ausland | Speicherung oder Zugriff aus dem Ausland: erhöhte Risiken begrenzen und überwachen | Bei grossen Chat-Diensten der Normalfall |
| Dienstleister | Hohe Bedeutung der Due Diligence, Kriterien vor Vertragsschluss prüfen | Ein privates Konto hat nie eine Prüfung durchlaufen |
| Vorfälle | Wesentliche Beeinträchtigung der Vertraulichkeit unverzüglich der FINMA melden | Entscheid der Bank, nicht des Mitarbeitenden |
Spalten 1 und 2: FINMA-Rundschreiben 2023/1, Rz 78 bis 82, in Kraft seit 1. Januar 2024; Rz 78 gilt nicht für Banken der Kategorien 4 und 5 (Rz 20). Spalte 3: unsere Einordnung.
FINMA-Aufsichtsmitteilung 08/2024 als Checkliste für ein KI-Projekt
Ein eigenes KI-Gesetz hat die Schweiz nicht. Das hält die FINMA in der Aufsichtsmitteilung 08/2024 vom 18. Dezember 2024 selbst fest, und der Bundesrat setzt auf Anpassungen pro Sektor statt auf ein allgemeines KI-Gesetz. Die FINMA misst KI deshalb an den bestehenden Regeln zu Governance und Risikomanagement.
Auffällig sind ihre Beobachtungen aus Aufsichtsgesprächen und ersten Vor-Ort-Kontrollen. Die Institute achten vor allem auf Datenschutz, weniger auf Modellrisiken wie Bias. Vollständige Inventare fallen vielen schwer, weil generative KI für jedermann zugänglich ist, und bei eingekauften Lösungen war manchmal unklar, ob KI drinsteckt.
Für ein einzelnes Projekt lässt sich das in neun Prüfpunkte übersetzen. Wo Häkchen fehlen, gehört das Projekt in die interne Weisung; einen Aufbau dafür liefert die Vorlage für eine KI-Richtlinie. Kein Projekt sollte ohne Eintrag im Inventar starten, darauf lege ich Wert.
Neun Prüfpunkte aus der Aufsichtsmitteilung 08/2024
Für ein konkretes Vorhaben, zum Beispiel einen Assistenten für Kundenkorrespondenz. Haken Sie ab, was schon erledigt ist.
0 von 9 erledigt
Das Projekt ist noch nicht reif für Kundendaten. Inventar und Zuständigkeit zuerst.
Die Grundlagen stehen. Prüfen Sie die offenen Punkte, bevor echte Kundendaten fliessen.
Weitgehend im Sinn der FINMA aufgestellt. Fehlt noch eine unabhängige Prüfung, getrennt von der Entwicklung?
Quelle: FINMA-Aufsichtsmitteilung 08/2024, Abschnitte 2.1 bis 2.6; die Bewertung der Punktzahl stammt von uns.
Wie verbreitet KI in Schweizer Finanzinstituten ist: die FINMA-Umfrage 2025
Wie viele Häuser vor diesen Fragen stehen, zeigt eine Umfrage der FINMA bei rund 400 Instituten, erhoben von Ende November 2024 bis Mitte Januar 2025 und am 24. April 2025 veröffentlicht. Rund die Hälfte setzt KI ein oder entwickelt erste Anwendungen.
Von den Nutzern verwenden 91 Prozent auch generative KI. Ich plädiere dafür, das als die wichtigste Zahl zu lesen, weil sie genau die Chatbots betrifft, in die Texte kopiert werden. Wie ChatGPT mit solchen Eingaben umgeht, erklärt der Leitfaden zu ChatGPT in der Schweiz.
Die Bankiervereinigung nennt als Schwerpunkte der Banken Transaktionsüberwachung gegen Geldwäsche und Betrug, Kundenidentifikation und die Suche in internen Wissensdatenbanken. Von der anderen Seite her warnt die FINMA in der Aufsichtsmitteilung 02/2026 vom 9. April 2026 vor Deepfakes bei der digitalen Kontoeröffnung.
KI in Schweizer Finanzinstituten, Umfrage der FINMA
Die Werte beziehen sich nicht alle auf dieselbe Gruppe; die Spalte rechts sagt, worauf.
| Kennzahl | Wert | Bezogen auf |
|---|---|---|
| Setzen KI ein oder entwickeln erste Anwendungen | rund 50 % | alle rund 400 Befragten |
| Planen den Einsatz in den nächsten drei Jahren | weitere 25 % | alle Befragten |
| Nutzen auch generative KI | 91 % | Befragte, die KI einsetzen |
| Anwendungen im Einsatz, im Mittel | rund 5 | pro Befragten, dazu 9 in Entwicklung |
| Banken und Wertpapierhäuser mit KI im Einsatz | 100 | von 187 Bewilligten mit KI |
| Mit expliziter KI-Strategie | etwa 50 % | Institute |
Quelle: FINMA, Medienmitteilung zur Umfrage über künstliche Intelligenz, 24. April 2025.
Outsourcing an einen Chat-Anbieter: was das Rundschreiben 2018/3 verlangt
Das FINMA-Rundschreiben 2018/3 «Outsourcing» spricht von Auslagerung, wenn ein Dienstleister selbständig und dauernd eine wesentliche Funktion übernimmt. Wesentlich ist, wovon die Einhaltung des Finanzmarktrechts signifikant abhängt. Ob ein KI-Dienst diese Schwelle erreicht, beurteilt die Bank pro Anwendung.
Erreicht er sie, folgen feste Pflichten: ein Inventar der ausgelagerten Funktionen, eine Risikoanalyse vor Vertragsschluss und ein vertragliches Einsichts- und Prüfrecht für Bank, Prüfgesellschaft und FINMA. Ins Ausland darf nur auslagern, wer zusichern kann, dass diese Rechte dort durchsetzbar bleiben.
Ich zögere trotzdem, einen solchen Vertrag als Freipass zu lesen: Die Frage nach Art. 47 BankG beantwortet er nicht von selbst. Das Bundesamt für Cybersicherheit rät ohnehin, Kundendaten vor jeder Eingabe zu anonymisieren. Für ganze Abteilungen, die KI-Zugriffe zentral führen wollen, gibt es das Nonimo Gateway.
Drei Wege zum KI-Chat im Vergleich
Privates Konto
- Kein Vertrag mit der Bank, keine Prüfung
- Taucht in keinem Inventar auf
- Keine Sorgfaltsprüfung nach RS 2023/1
Firmenlizenz als Auslagerung
- Risikoanalyse, Prüfrechte, Vertrag nach RS 2018/3
- Klärung nach Art. 47 BankG bleibt nötig
- Gilt nur für den geprüften Dienst
Prompt ohne bestimmbare Kundin
- Kein Geheimnis verlässt die Bank
- Funktioniert mit jedem zugelassenen Dienst
- Grenze: Zusammenhang, der die Person verrät
Grundlagen: FINMA-Rundschreiben 2018/3, Rz 14 bis 30, und 2023/1, Rz 82; Bewertung von uns, keine Rechtsberatung.
Wann gilt das Bankgeheimnis nicht? Behörden, Einwilligung, Daten ohne Personenbezug
Absolut war das Bankgeheimnis nie. Art. 47 Abs. 5 BankG behält die eidgenössischen und kantonalen Bestimmungen über die Zeugnispflicht und über die Auskunftspflicht gegenüber einer Behörde vor. Wo ein Gesetz eine Behörde zur Auskunft berechtigt, tritt das Geheimnis also zurück.
Für die KI hilft dieser Vorbehalt nicht, ein Chat-Anbieter ist keine Behörde. Zwei Wege bleiben. Die Kundin kann in die Weitergabe einwilligen; laut Bankiervereinigung braucht es das bei Dritten, die nicht Beauftragte der Bank sind. Oder der Text enthält gar keinen Personenbezug mehr. Für den Alltag setze ich nur auf den zweiten Weg.
Zum zweiten Weg schreibt die Bankiervereinigung, ohne Personenbezug seien weder datenschutz- noch bankkundengeheimnisrechtliche Vorgaben anwendbar. Pseudonymisierte Daten seien aber nur für einen Empfänger ohne Schlüssel anonym. Den Unterschied vertieft der Leitfaden zur Pseudonymisierung von Kundendaten.
Wo das Geheimnis zurücktritt und wo nicht
Vier Lagen aus dem Bankalltag. Markiert ist die, die beim Arbeiten mit KI am häufigsten vorkommt.
| Lage | Tritt das Geheimnis zurück? | Grundlage |
|---|---|---|
| Behörde verlangt gestützt auf ein Gesetz Zeugnis oder Auskunft | Ja, im Rahmen dieses Gesetzes | Art. 47 Abs. 5 BankG |
| Kundin willigt in die Weitergabe an einen bestimmten Dienst ein | Soweit die Einwilligung reicht; Umfang mit dem Rechtsdienst klären | Kein eigener Gesetzesartikel; Leitfaden der Bankiervereinigung, Kap. 2.3 |
| Text mit Namen, IBAN oder Kontonummer geht an einen externen Chat | Nein | Art. 47 Abs. 1 und 2 BankG |
| Text ohne bestimmbare Person geht an einen externen Chat | Es gibt kein Kundengeheimnis mehr zu wahren | Leitfaden der Bankiervereinigung, Kap. 2.4 |
Quellen: Art. 47 BankG, Stand 1. Oktober 2026; Bankiervereinigung, «Umgang mit Daten im Geschäftsalltag», Mai 2021. Zeile 2 ohne Rechtsberatung: Form und Reichweite einer Einwilligung regelt Art. 47 BankG nicht.
Kundennotizen für den Chat vorbereiten: ein Fall aus dem Hypothekargeschäft
Ein erfundenes Beispiel: Corsin Margadant will seine Festhypothek verlängern, und seine Beraterin möchte die Begründung für das Kreditkomitee entwerfen lassen. Die KI braucht dafür Laufzeit, Belehnung und Einkommen, nicht aber Name, IBAN oder Natelnummer. Ich verzichte darauf, ihr mehr als diese Zahlen aus dem Dossier zu geben.
Die Beraterin markiert ihren Entwurf und drückt die Taste von Nonimo. Auf ihrem Computer werden Name, IBAN, Natel und E-Mail zu Platzhaltern, und nur diese erreichen den Chat. Kopiert sie die Antwort und drückt die Taste erneut, stehen die echten Angaben wieder da. Was Einzelplätze und Teams kosten, steht unter Preise.
Eine Hypothekarnummer im Hausformat erkennt nicht jedes Werkzeug, solche Stellen streichen Sie vor dem Einfügen selbst. Welche Kennnummern Nonimo sonst ersetzt, von der AHV-Nummer bis zur UID, steht auf nonimo.ai für die Schweiz. Ob ein bestimmter Einsatz vor Art. 47 BankG besteht, klärt Ihr Rechtsdienst verbindlicher als dieser Text.
Die Notiz zu Corsin Margadant, Zeile für Zeile
Was davon in den Chat geht und warum. Für einzelne PDF-, Word- oder Excel-Dateien gibt es die Werkzeuge von Nonimo.
| In der Notiz | Im Prompt | Warum |
|---|---|---|
| Kunde: Corsin Margadant | Kunde: [PERSON_1] | Direktes Merkmal |
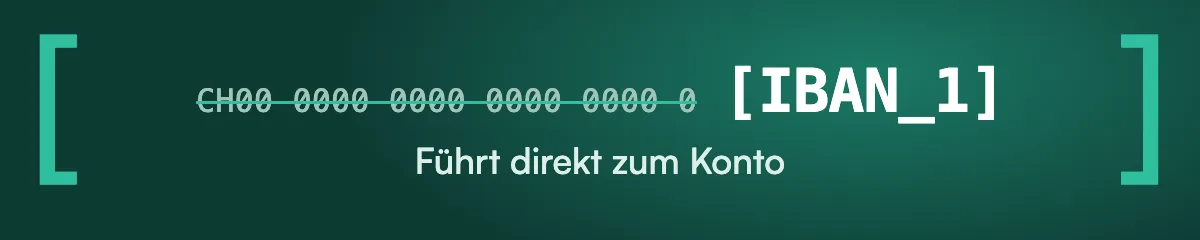
| IBAN CH00 0000 0000 0000 0000 0 | IBAN [IBAN_1] | Führt zum Konto |
| +41 79 000 00 00, c.margadant@example.ch | [TELEFON_1], [E-MAIL_1] | Kontaktdaten |
| Hypothek Nr. HY-000-000 | gestrichen | Hausformat: von Hand streichen |
| Wohnhaft in einer kleinen Gemeinde im Unterengadin | Wohnhaft in Graubünden | Region statt Gemeinde |
| Festhypothek CHF 640'000, Belehnung 62 %, Einkommen CHF 182'000, Laufzeit 10 Jahre | Unverändert | Diese Zahlen braucht die Begründung |
Alle Angaben erfunden: Name und Hypothekarnummer gibt es nicht, example.ch ist eine reservierte Beispieldomain, IBAN und Natelnummer bestehen aus Nullen.
Quellen
- Bankengesetz (BankG), Art. 47: Geheimnisträger, Strafrahmen, Fahrlässigkeit, Nachwirkung, Vorbehalt für Behörden (Fassung vom 1. Oktober 2026).
- Finanzinstitutsgesetz (FINIG), Art. 69: gleichlautende Strafnorm für Vermögensverwalter, Trustees und weitere Finanzinstitute.
- FINMA-Aufsichtsmitteilung 08/2024, Governance und Risikomanagement beim Einsatz Künstlicher Intelligenz: Beobachtungen zu Governance, Inventar, Datenqualität, Tests, Dokumentation, Erklärbarkeit und Outsourcing.
- FINMA, Umfrage zu künstlicher Intelligenz: rund 400 Institute, 50 % mit KI, 91 % davon mit generativer KI (24. April 2025).
- FINMA-Rundschreiben 2023/1 «Operationelle Risiken und Resilienz, Banken» und 2018/3 «Outsourcing», FINMA-Aufsichtsmitteilung 02/2026 «Digitale Betrugsrisiken bei Banken und Personen nach Art. 1b BankG»: kritische Daten und Need-to-know, Auslagerungspflichten, Deepfakes bei der Kontoeröffnung.
- Schweizerische Bankiervereinigung, Künstliche Intelligenz und Daten: Einsatzschwerpunkte der Banken.
- Schweizerische Bankiervereinigung, Leitfaden «Umgang mit Daten im Geschäftsalltag»: CID, Firmenkunden, Drittpersonen, Daten ohne Personenbezug (Mai 2021).
- Bundesamt für Cybersicherheit, KI im Berufsalltag: Kundendaten vor der Eingabe anonymisieren (16. Oktober 2026).
- Bundesrat, KI-Regulierung: sektorbezogener Ansatz statt eines allgemeinen KI-Gesetzes (12. Februar 2025).
Abgerufen am 10. November 2026.
Weitere Leitfäden
Häufige Fragen
Hat die Schweiz noch ein Bankgeheimnis?
Ja, Art. 47 BankG gilt weiter und wurde 2015 sogar ausgeweitet. Seither macht sich auch strafbar, wer ein verratenes Kundengeheimnis weitererzählt oder ausnützt. Vorbehalten bleiben Zeugnis- und Auskunftspflichten gegenüber Behörden.
Was fällt alles unter das Bankgeheimnis?
Alles, was einer Bank über ihre Kundschaft anvertraut wird oder was sie dabei erfährt. Laut Bankiervereinigung gehören auch Daten von Firmenkunden dazu. Ehegatten oder andere Drittpersonen schützt es nur, wenn sie selbst Kunden sind.
Kann jeder Bankmitarbeiter meinen Kontostand sehen?
Nein, nicht ohne Grund. Das FINMA-Rundschreiben 2023/1 beschränkt den Zugriff auf kritische Daten auf Personen, die ihn für ihre Aufgabe brauchen. Kleine Banken der Kategorien 4 und 5 sind davon ausgenommen; das Bankgeheimnis gilt trotzdem.
Wann gilt das Bankgeheimnis nicht?
Wenn eine Behörde gestützt auf ein Gesetz Zeugnis oder Auskunft verlangt. Diesen Vorbehalt macht Art. 47 Abs. 5 BankG. Einem KI-Anbieter gegenüber greift er nicht, denn ein Chat-Dienst ist keine Behörde.
Ist ein Versehen beim Kopieren in einen Chat strafbar?
Ja, Art. 47 BankG bestraft auch fahrlässiges Offenbaren. Absatz 2 sieht dafür eine Busse von höchstens CHF 250'000 vor. Eine Absicht muss also nicht vorliegen.
Endet die Schweigepflicht mit dem Stellenwechsel?
Nein, sie wirkt nach dem Austritt weiter. Art. 47 Abs. 4 BankG erklärt die Verletzung auch nach Ende des Dienstverhältnisses für strafbar. Kundennotizen aus der alten Bank gehören deshalb in keinen privaten Chat.
Gilt die Pflicht auch bei einem unabhängigen Vermögensverwalter?
Ja, über Art. 69 FINIG. Die Norm erfasst Vermögensverwalter, Trustees, Fondsleitungen und Verwalter von Kollektivvermögen und ist fast gleich gebaut wie Art. 47 BankG, mit derselben Busse für Fahrlässigkeit.