Secret bancaire suisse : peut-on utiliser ChatGPT ?
· Mis à jour le

Joaquín Trapero in Spécialiste de l'intelligence artificielle et de la protection des données, fondateur de Nonimo.
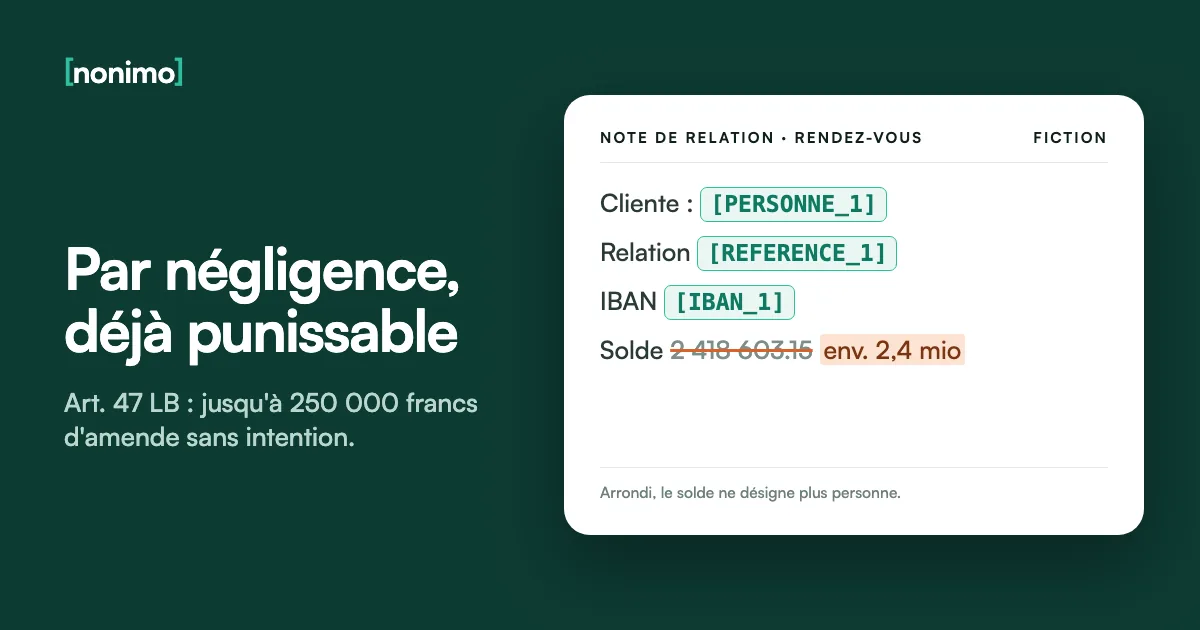
Un gestionnaire de fortune à Lausanne sort d’un rendez-vous et veut un compte rendu propre avant midi. Il ouvre ChatGPT, colle sa note : nom de la cliente, IBAN, numéro de relation, solde au franc près. Que l’outil écrive bien ne m’inquiète pas.
La question est pénale : l’art. 47 de la loi sur les banques, ou son pendant dans la LEFin, s’applique-t-il à ce collage ? Cette page part des textes publiés sur Fedlex et par la FINMA. Ce que cela change au guichet et au bureau de gestion est traité côté banques et gestion de fortune.
Oui, une note client collée dans un assistant d'IA peut tomber sous l'art. 47 LB. La négligence suffit : amende plafonnée à 250 000 francs. Le gestionnaire de fortune indépendant répond de l'art. 69 LEFin, presque identique. La FINMA n'interdit pas l'IA. Retirez nom, IBAN, numéro de relation et montants exacts avant l'envoi.
Qui est tenu au secret bancaire selon l’art. 47 LB
L’art. 47 al. 1 let. a LB vise quatre qualités : organe, employé, mandataire ou liquidateur d’une banque, ou d’une personne au sens de l’art. 1b (les établissements qui acceptent des dépôts du public jusqu’à 100 millions de francs, sans les investir ni les rémunérer). Les organes et employés d’une société d’audit y figurent aussi.
Avec un assistant d’IA, c’est sur le mot « mandataire » que je m’arrêterais d’abord. Un prestataire choisi et instruit par la banque peut l’être ; un service ouvert dans un onglet, sans contrat, n’en a pas le profil. Les let. b et c, détaillées ci-dessous, élargissent encore le cercle.
Les avocats et médecins relèvent d’un autre texte, l’art. 321 CP sur le secret professionnel.
Êtes-vous visé par l'art. 47 LB ?
Choisissez votre situation.
Oui, al. 1 let. a. Conseiller, assistante, stagiaire du back-office : la qualité d'employé suffit, sans condition de grade. Ce que vous apprenez d'un client dans votre fonction est couvert.
Oui, comme mandataire. Le prestataire informatique ou l'imprimeur des relevés, chargés d'une tâche par la banque, sont tenus au même secret. Le contrat de mandat dit ce qu'ils peuvent voir.
Oui, sans limite de durée. L'al. 4 maintient la punissabilité après la fin de l'emploi. Un ancien conseiller qui part avec ses notes reste lié par ce qu'elles contiennent.
Possible, par la let. c. En vigueur depuis le 1er juillet 2015, elle punit celui qui révèle à son tour un secret reçu au sens de la let. a, ou l'exploite. La let. b punit déjà la tentative d'inciter autrui à violer le secret. Aucun texte ne tranche le cas du fournisseur d'un outil d'IA.
D'après l'art. 47 al. 1 et 4 LB, teneur publiée sur Fedlex. Le statut d'un fournisseur d'IA reste une question d'interprétation.
Violation du secret bancaire : intention, négligence et peines
Pour la révélation intentionnelle, l’al. 1 prévoit une privation de liberté qui peut atteindre trois ans, ou une peine pécuniaire. L’al. 1bis monte à cinq ans avec un avantage pécuniaire. La poursuite et le jugement incombent aux cantons (al. 6) : à Genève ou à Lausanne, c’est le Ministère public du canton qui instruit.
L’al. 2 pèse le plus pour l’IA : par négligence, l’amende peut monter jusqu’à 250 000 francs. Personne ne colle une note client pour la trahir. On la colle par habitude, un vendredi en fin de journée. C’est exactement ce que vise la négligence.
La LPD ajoute sa couche : le PFPDT rappelle depuis mai 2025 qu’elle s’applique directement à l’IA. Ses amendes visent d’abord la personne physique, comme l’explique le guide consacré à la nLPD face à l’IA. Ce cumul me semble sous-estimé dans les petites structures.
Les peines de l'art. 47 LB et de l'art. 69 LEFin
La négligence suffit : c'est la ligne qui guette la note collée un soir de fatigue.
| Situation | Banque : art. 47 LB | Établissement financier : art. 69 LEFin | Peine |
|---|---|---|---|
| Révélation intentionnelle | Al. 1 | Al. 1 | Peine pécuniaire, ou prison jusqu'à trois ans |
| Avec avantage pécuniaire | Al. 1bis | Al. 2 | Peine pécuniaire, ou prison jusqu'à cinq ans |
| Négligence | Al. 2 | Al. 3 | Amende jusqu'à 250 000 francs |
| Après la fin de l'emploi | Al. 4 | Al. 4 | Toujours punissable |
| Obligation de renseigner, témoigner | Al. 5 | Al. 5 | Réservée |
Source : LB (RS 952.0) et LEFin (RS 954.1) sur Fedlex, teneur au 9 novembre 2026.
Gestionnaire de fortune indépendant : l’art. 69 LEFin
Le gestionnaire de fortune n’est pas une banque. L’art. 2 LEFin le range parmi les établissements financiers, avec les trustees, les directions de fonds ou les maisons de titres. Sur la base d’un mandat, il dispose des valeurs patrimoniales de ses clients, en leur nom et pour leur compte (art. 17).
L’art. 69 LEFin reprend la structure de l’art. 47 LB : organe, employé, mandataire ou liquidateur d’un établissement financier, mêmes peines, même amende pour négligence. Sa surveillance courante revient à un organisme de surveillance autorisé par la FINMA (art. 61 al. 2).
Une différence pratique compte davantage : la circulaire FINMA 2018/3 sur l’outsourcing ne cite pas le gestionnaire de fortune individuel dans son champ. Faute de circulaire, c’est dans le mandat de gestion que je poserais la règle d’abord : notre modèle de clause IA s’y adapte.
Conseiller de banque à Genève, gestionnaire indépendant à Lausanne
Les textes qui s'appliquent à chacun quand il ouvre un assistant d'IA.
Banque
Secret : art. 47 LBSurveillance : FINMAOutsourcing : circulaire 2018/3Données critiques : circulaire 2023/1IA : communication 08/2024Gestionnaire de fortune
Secret : art. 69 LEFinSurveillance courante : organisme de surveillanceCirculaire 2018/3 : hors de son champRègle IA : à écrire dans le mandat et la directive interneLPD : comme pour tousD'après les art. 2, 61 et 69 LEFin et le chapitre III de la circulaire FINMA 2018/3. Le gestionnaire de fortune collective, lui, entre dans le champ de la circulaire.
FINMA et intelligence artificielle : la communication 08/2024
Le 18 décembre 2024, la FINMA a publié sa communication sur la surveillance 08/2024, « Gouvernance et gestion des risques en lien avec l’utilisation de l’intelligence artificielle ». Elle constate qu’il n’existe pas de législation propre à l’IA en Suisse : les exigences prudentielles, neutres sur le plan technologique, couvrent déjà ces risques.
Le Conseil fédéral a confirmé cette voie le 12 février 2025 : ratifier le traité du Conseil de l’Europe consacré à l’IA et réglementer secteur par secteur. Pour une banque, l’interlocuteur reste donc la FINMA, pas une future loi générale.
Une phrase de la communication vise droit le conseiller pressé : depuis l’IA générative, des applications sont accessibles à tous, ce qui rend l’inventaire difficile à tenir complet. Un ChatGPT utilisé « à côté » n’a rien d’un détail toléré : je l’inscris à l’inventaire, et la charte IA de l’établissement doit le nommer.
L'assistant de votre bureau passerait-il un contrôle FINMA ?
Cochez ce qui est vrai aujourd'hui.
0 sur 5
L'outil échappe à la gouvernance que la FINMA décrit. Aucune donnée client n'y entre tant que l'inventaire n'est pas fait.
La base existe. Comblez le point manquant avant d'élargir l'usage à d'autres équipes.
Le cadre est posé. Le secret bancaire, lui, s'applique toujours au texte que chacun colle.
D'après la communication FINMA 08/2024, points 2.1 et 2.2. Liste de Nonimo, pas un formulaire officiel.
Circulaire FINMA 2018/3 : l’assistant d’IA, une externalisation ?
La circulaire 2018/3 « Outsourcing » définit l’externalisation : un prestataire remplit, de manière indépendante et durable, tout ou partie d’une fonction dont dépend de manière significative le respect du droit de la surveillance. Elle vise les banques, les maisons de titres, les assurances, les gestionnaires de fortune collective et les directions de fonds.
Quand elle s’applique, elle exige un inventaire des fonctions externalisées, un contrat écrit, un droit d’examen pour l’entreprise, sa société d’audit et la FINMA, et des garanties en cas de transfert à l’étranger. Le compte gratuit d’un conseiller ne coche aucune case : je l’écarte d’office.
Pour les banques, la circulaire 2023/1 ajoute les données critiques : accès limité au besoin de savoir, risques accrus quand elles sont accessibles depuis l’étranger, annonce immédiate à la FINMA d’une atteinte importante. Côté LPD, une atteinte pose aussi la question de l’annonce au PFPDT.
Votre usage relève-t-il de la circulaire 2018/3 ?
Deux questions, dans l'ordre de la circulaire.
Votre établissement est-il une banque, une maison de titres, un gestionnaire de fortune collective ou une direction de fonds ?
L'assistant remplit-il, de façon indépendante et durable, une partie d'une fonction dont dépend de manière significative le respect du droit de la surveillance, par exemple la rédaction des rapports remis aux clients ?
Grille de Nonimo d'après les chapitres II, III et V de la circulaire FINMA 2018/3 et le chapitre D de la circulaire 2023/1. La qualification d'un outil revient à votre conformité. Si un incident survient, voyez aussi ce que couvre l'assurance cyber.
Données d’identification des clients (CID) : qui fixe la liste
Le sigle CID, pour client identifying data, circule dans les banques. On le trouve notamment dans un rapport d’experts rédigé en 2019 pour l’Association suisse des banquiers (ASB), sur l’art. 47 LB et les mandataires à l’étranger ; la version française le rend par « données d’identification du client ».
Le guide « cloud » de l’ASB (3e édition, novembre 2025), qui se déclare lui-même non contraignant, ne fournit pas de liste fermée. Chaque établissement définit lui-même quelles informations relèvent de ses données bancaires de clients. Votre directive interne prime donc sur toute liste trouvée en ligne, la mienne comprise.
Le même guide tire une conséquence utile : des données anonymisées ne sont plus des données bancaires de clients. Des données pseudonymisées non plus, du point de vue du destinataire, s’il n’a pas la table de correspondance. La méthode, table de correspondance comprise, a son propre guide, sur la pseudonymisation.
Qui voit quoi quand l'étiquette remplace le nom
La table de correspondance ne quitte pas le poste du gestionnaire.
Schéma de Nonimo, d'après le principe posé par le guide « cloud » de l'ASB (2025), ch. 38 et 40. Nom inventé. Le numéro AVS mérite le même traitement : pourquoi il circule si mal.
Nom, IBAN, montants : préparer une note de gestion avant l’IA
Un assistant a besoin de la tâche, pas de la cliente. Pour un compte rendu, une lettre de suivi ou une traduction, il lui faut l’objectif, le profil de risque, l’horizon et le ton. Le nom, l’IBAN et le numéro de relation ne l’aident en rien.
Les montants demandent plus de jugement. Un solde exact au centime, avec une date, se recoupe avec un relevé ; arrondi, il ne désigne plus personne. Même logique pour la commune et l’événement : « la vente de sa menuiserie à Moudon » suffit, sur une petite place, à reconnaître quelqu’un.
Le numéro de relation, je le surveille en premier : interne, sans format connu, il passe partout. Un relevé PDF ou un tableau de positions en Excel se traite en entier avec nos outils en ligne, qui passent, eux, par notre serveur.
Une note de gestion, avant et après
Exemple inventé : cliente, société de gestion, numéros et montants sont fictifs.
Monod Pahud Gestion SA, Lausanne. Cliente : Jacqueline Porchet, née le 17.06.1957, natel 079 000 00 58, j.porchet@example.ch. Relation R-2207-415, IBAN CH31 0000 0000 4011 8732 5, solde au 31.10 : CHF 3 948 210.40. Souhaite passer de 55 % à 35 % d'actions après la vente de sa menuiserie à Moudon.
Monod Pahud Gestion SA, Lausanne. Cliente : [PERSONNE_1], née le [DATE_NAISSANCE_1], natel [TELEPHONE_1], [E-MAIL_1]. Relation R-2207-415, IBAN [IBAN_1], solde : environ 4 millions de francs. Souhaite passer de 55 % à 35 % d'actions après la vente de son entreprise.
En surligné : ce qu'aucun format fixe ne repère. Le numéro de relation interne se masque à la main ; la commune et l'activité se reformulent. L'IBAN fictif a une clé fausse, le numéro de téléphone est hors service. Un tableau Excel cache parfois des noms dans une feuille masquée : préparer un fichier Excel.
Secret bancaire et assistant d’IA : la règle que je garde
Pour un conseiller comme pour un gestionnaire, je m’en tiens à ceci : aucune note de relation ne part nominative vers un assistant, même sur un compte d’entreprise. Le contrat règle l’outsourcing ; il ne rattrape pas un collage fait sur le mauvais onglet, un soir de bouclement.
Sur le poste du conseiller, l’application Nonimo pour la place financière romande remplace noms, IBAN, natels, e-mails, dates de naissance et numéros AVS par des étiquettes avant l’envoi. Quand l’assistant répond, Jacqueline Porchet retrouve son nom.
Le secret bancaire, lui, ne s’arrête pas au nom : numéro de relation, solde au centime et menuiserie de Moudon restent à votre charge, rubrique par rubrique ci-dessous. Pour équiper tout un bureau, les formules sont détaillées à part.
Une note de relation, rubrique par rubrique
Ce que l'application remplace, ce qu'elle laisse. Le numéro de relation, propre à chaque banque, n'a aucun format qu'un logiciel reconnaisse.
| Dans la note | Dans l'application | Ce qui vous reste |
|---|---|---|
| Nom, IBAN, natel, e-mail, date de naissance, numéro AVS | Remplacés par des étiquettes, remis dans la réponse | Relire ce qui est masqué avant l'envoi |
| Numéro de relation interne | Reste en clair | Le sélectionner et choisir « Masquer » |
| Solde au centime, date du relevé | Restent en clair | Arrondir, retirer la date |
| Commune, métier, événement de vie | Restent en clair | Reformuler en termes généraux |
| Objectif, profil de risque, horizon | Restent en clair | Rien : c'est ce dont l'assistant a besoin |
Rubriques d'une note fictive ; colonne du milieu d'après les données que l'application remplace, citées plus haut. Pour tous les postes d'une banque : le Gateway. Pour classer un outil dans votre établissement, votre conformité décide.
Sources
- Loi sur les banques (LB, RS 952.0) : art. 1b et art. 47, personnes tenues, peines, négligence, poursuite cantonale.
- Loi sur les établissements financiers (LEFin, RS 954.1) : art. 2, 17, 61 et 69, gestionnaires de fortune et secret professionnel.
- FINMA, communication sur la surveillance 08/2024 : gouvernance, inventaire, solutions de tiers.
- FINMA, circulaire 2018/3 « Outsourcing » : définition, champ d’application, contrat, transfert à l’étranger.
- ASB, Guide « cloud », 3e édition (novembre 2025) : données bancaires de clients, anonymisation et pseudonymisation.
- ASB, rapport d’experts sur l’art. 47 LB et les mandataires étrangers (2019) : notion de CID.
- Conseil fédéral, réglementation de l’IA, 12 février 2025 : ratification de la convention, approche par secteurs.
- PFPDT, la loi actuelle sur la protection des données est directement applicable à l’IA, 8 mai 2025.
Consulté le 9 novembre 2026.
Guides associés
Questions fréquentes
Que dit l'article 47 de la loi sur les banques ?
Il fait de la violation du secret bancaire une infraction pénale. Il vise l'organe, l'employé, le mandataire ou le liquidateur d'une banque qui révèle un secret reçu ou appris dans cette fonction.
Quelles sont les peines prévues par l'art. 47 LB ?
Trois ans de peine privative de liberté au plus, ou une peine pécuniaire. Cinq ans si l'auteur en tire un avantage pécuniaire. Par négligence, une amende de 250 000 francs au plus.
Coller une note client dans ChatGPT viole-t-il le secret bancaire ?
C'est le risque, dès que la note permet de reconnaître le client. Sans contrat avec la banque, le fournisseur de l'outil n'est en principe ni employé ni mandataire. Et l'art. 47 punit aussi la négligence.
Un gestionnaire de fortune indépendant est-il tenu au secret bancaire ?
Pas par l'art. 47 LB, mais par l'art. 69 LEFin. Le texte est presque identique et les peines sont les mêmes, amende pour négligence comprise.
La FINMA interdit-elle l'IA dans les banques ?
Non, elle n'interdit aucun outil. Dans sa communication 08/2024, elle dit vérifier l'inventaire des applications d'IA, leur classification des risques et les contrôles sur les solutions de tiers.
Que veut dire CID dans une banque ?
Client identifying data : les données d'identification du client. Le sigle figure dans un rapport d'experts rédigé en 2019 pour l'ASB. Aucune liste officielle : chaque banque fixe la sienne.
Le secret bancaire protège-t-il contre les autorités ?
Non, l'art. 47 al. 5 LB réserve l'obligation de renseigner et de témoigner. Le secret interdit la révélation non autorisée, pas la réponse à une demande fondée sur la loi.